Iscriviti alla Newsletter
per continuare a costruire le tue finanze, un passo alla volta. Capire cosa sta succedendo sui mercati non serve a prevedere il futuro, ma a prendere decisioni più consapevoli.
Siamo il popolo con più case di proprietà d'Europa, ma anche uno di quelli con la ricchezza media più bassa tra i grandi paesi avanzati. In questo episodio vediamo quanto ha reso davvero la casa agli italiani e le tre domande da farsi prima di comprarne una.

358. Perché non sarai mai ricco con la casa
00:00 La casa non ti rende ricco, ma meno povero
02:27 Il dato che non torna
06:14 L’obiezione giusta
09:33 La formula, con i numeri italiani di oggi
12:32 Il vento che avevano loro
14:15 E allora perché comprare?
19:42 Le tre domande
21:49 Il conto sulla vostra casa
È il programma fedeltà di Facile.it che premia i suoi clienti. Puoi ricevere un buono Amazon o un buono carburante da 50,00 €
Ci sono due paesi europei.
Nel primo, quasi otto famiglie su dieci vivono in una casa di proprietà.
Nel secondo, meno di una su due.
Il primo è l’Italia, il secondo è la Germania.
Secondo voi, quale dei due ha le famiglie più ricche?
Perché se la casa fosse davvero il miglior investimento che un italiano possa fare allora la risposta dovrebbe essere ovvia.
E invece la ricchezza netta pro capite degli italiani è tra le più basse dei grandi paesi avanzati.
Parola di Banca d’Italia.
Siamo il popolo con più case di proprietà d’Europa e una delle ricchezze medie più basse del G7. Com’è possibile?
O la casa non è l’investimento che crediamo, o c’è qualcosa che non abbiamo capito.
Questo però non è il solito video di personal finance sul perché la casa non sia il massimo degli investimenti mentre investire in azioni spacca di brutto!
Oggi faremo qualcosa di più che – colpo di scena – prende le difese del possedere una casa.
E alla fine scopriremo tre cose.
Quanto ha reso davvero la casa agli italiani, numeri ufficiali alla mano.
Perché alcuni dei nostri genitori con la casa si sono arricchiti, ma quell’opportunità lì, a noi forse non si ripresenterà.
E perché, nonostante tutto quello che stiamo per vedere, comprare casa resta una delle cose più sensate che possiamo fare – ma per ragioni diverse da quelle che ci raccontiamo di solito.
E alla fine vi lascio uno strumento per fare questo conto sulla vostra casa: anno e prezzo d’acquisto, anche in lire, e vi dice quanto ha reso davvero – e cosa sarebbe successo, invece, affittando la stessa casa e investendo la differenza.
Se volete sapere quali sono le tesi e i numeri da guardare davvero per guardare la nostra casa presente o futura nella prospettiva più corretta mettetevi comodi, buon divertimento!
Bentornati a The Bull, il tuo podcast di finanza personale.
In questo canale parliamo di soldi, investimenti e mercati per aiutare chiunque a rendersi finanziariamente libero e costruirsi la vita che desidera.
Se non l’avete ancora fatto, vi ringrazio di cuore se vorrete mettere segui al canale su YouTube, Spotify o Apple Podcast: è un piccolo gesto utile per voi per non perdervi neanche un episodio, per me significa tutto.
E se volete un percorso pratico per imparare in 8 ore a gestire i vostri investimenti meglio del 99% delle persone che conoscete date un’occhiata a The Bull Academy cliccando sul link qui o in descrizione.
Settimana scorsa abbiamo visto che i tassi sono tornati a salire di brutto.
E abbiamo anche visto che il nostro stipendio, tecnicamente, è il nostro asset più importante.
Oggi mettiamo insieme le due cose sull’unica cosa che in Italia possiede praticamente chiunque: la casa.
Il dato che non torna
Partiamo dal dato.
La Bank of International Settlement – nota come la banca centrale delle banche centrali – tiene una serie storica dei prezzi delle case corretti per l’inflazione.
Per l’Italia, ultimo dato disponibile, primo trimestre 2026: settantacinque virgola sette. Lo stesso indice, primo trimestre 1995: settantasette virgola due.
In pratica sono 30 anni che il mercato immobiliare residenziale italiano non è andato da nessuna parte.
Dato che peraltro coincide con il fatto che i salari reali, in Italia, sono inchiodati al punto in cui si trovavano quando George Weah vinse il pallone d’oro – ma su questo ci torno dopo.
E chi ha due pollici e ha comprato la sua prima casa nel 2011? grazie ovviamente a mamma e papà che invece per una vita avevano visto i valori immobiliari solo crescere…
Esatto, il sottoscritto.
Non a Milano, ma in un borghetto sperduto in provincia di Varese dove si poteva comprare un trilocale con una cifra a 4 zeri … e pure rivenderlo a 4 zeri.
Comunque, se per caso l’indice che vi ho mostrato sembra una cosa astratta, ce un dato molto più concreto fornito da Banca d’Italia e Istat a gennaio: il valore di tutte le abitazioni possedute dalle famiglie italiane, nel 2024, è 5.662 miliardi di euro. Il massimo precedente, raggiunto nel 2011, era 5.701 miliardi.
Per chi sta guardando, la linea rossa è l’andamento della ricchezza immobiliare delle famiglie che dal 2011 ad oggi praticamente è una linea dritta, mentre in questi tredici anni l’inflazione si mangiata un quarto del nostro potere d’acquisto reale.
Ma com’è che non ce ne siamo accorti?
Due ragioni.
La prima è l’illusione monetaria. Vediamo i prezzi degli annunci che effettivamente salgono e siamo distorti da alcune bolle dove c’è effettivamente una richiesta di case che supera l’offerta – Milano esempio per eccellenza. Ma complessivamente ci perdiamo la differenza reale. Se oggi vendessi casa mia, che avevo acquistato nel 2021, ad un prezzo 20% più alto di quello di acquisto di allora si tratterebbe comunque di una perdita.
La seconda è le’effetto sopravvivenza.
Per un misto di survivorship bias e flex da serata, pochi dicono: “nel 2007 ho preso un trilocale e da allora, in termini reali, ho bruciato un quarto dei soldi”. Sono più frequenti i racconti di storie immobiliari andate a buon fine – e quasi sempre in termini nominali e senza considerare tutti i millemila costi annessi e connessi alla compravendita e alla gestione di una casa.
Eppure statisticamente quella persona esiste. Anzi: sono tantissime persone.
Adesso però, servono due precisazioni grosse.
La prima.
Quella che abbiamo appena visto è una storia italiana, non una legge dell’immobiliare.
È un fatto italiano come la sacra indivsibilità degli spaghetti.
Dopo lo scoppio della bolla immobiliare del 2008-2009, l’Italia è il Paese che ha sofferto di più tra quelli del G20, con un quarto del valore che se n’è andato.
Globalmente, la crescita media reale è stata intorno al 20%.
Noi, -25%.
Nel resto del mondo ricco è andata parecchio diversamente: l’Economist ha rifatto i conti proprio in questi giorni, e al netto dell’inflazione i prezzi delle case nei paesi avanzati oggi stanno appena il quattro per cento sotto il loro massimo storico.
Quindi no, il mattone non è morto: è il mattone italiano che è rimasto fermo trent’anni.
E tenere insieme queste due cose è esattamente il lavoro di oggi.
La seconda – e qui attenzione perché arriviamo alla cosa più importante dell’episodio che restituisce dignità alle nostre cose.
Quello che abbiamo appena visto è il prezzo.
Ma il prezzo non è il rendimento.
E per parlare di questa cosa mi è tornato in mente un vecchio articolo di quel bellissimo blog che è Early Retirment Now, che ha negli anni ha fatto una miniserie sulle bugie della finanza personale e tutta la faccenda comprare vs affittare e investire sarebbe una di queste.
Ora attenzione al ragionamento che cambia di molto il quadro.
L’obiezione giusta
ERN ha probabilmente ragione su due cose.
NUMERO UNO:
Quando confrontiamo l’indice dei prezzi delle case con il rendimento di un ETF azionario, per esempio, stiamo barando.
Ma di brutto.
Perché l’indice azionario che vediamo dappertutto include i dividendi reinvestiti, mentre l’indice delle case include soltanto il prezzo.
Ma una casa non ci paga solo con il prezzo: ci paga ogni santo mese con l’affitto che non stiamo pagando.
E stiamo parlando di un dato statistico ufficiale chiamato affitto imputato.
ERN fa vedere che è una voce vera e propria nel bilancio degli Stati Uniti e allora valeva circa 1.700 miliardi di dollari l’anno.
È reddito vero.
Solo che è un bonifico al contrario – sono soldi che non escono dalle mie tasche.
Quindi, confrontare il prezzo delle case con il rendimento totale delle azioni è come giudicare un lavoro guardando solo gli scatti di anzianità e dimenticandosi lo stipendio.
NUMERO DUE:
Se c’è un mutuo di mezzo, come per la maggior parte delle case in cui abita l’italiano medio, c’è di mezzo la leva – e non un concetto banale da comprendere e soprattutto da quantificare.
Il ragionamento sbagliato fa così: la casa rende il 6%, il mutuo mi costa il 4%, quindi guadagno il 2%. Sbagliato: così il costo del debito lo stiamo contando due volte.
La formula giusta è quella del rendimento sul capitale proprio – questo qui:
Il rendimento sui nostri soldi è uguale al rendimento della casa, più il rapporto fra debito e capitale proprio, moltiplicato per la differenza fra il rendimento della casa e il tasso del mutuo.
Facciamo un esempio.
Casa che rende il 6%, mutuo al 4%, 20% di soldi nostri come anticipo e 80% di mutuo.
Il risultato non è il 2%.
È il 14%.
Ora, attenzione a non confondere questo 14% con il rendimento di un ETF.
Questo è il rendimento sul capitale proprio di UN anno – e per giunta si erode man mano che ripago il mutuo e il debito si riduce.
Quindi il conto corretto va poi fatto per gli anni di effettivo possesso.
Qualche episodio fa avevamo calcolato che una stima realistica di rendimento immobiliare nominale è intorno al 6-7%.
Però il punto è non mischiare mele e pere quando si guarda un rendimento con dentro la leva.
A questo punto vi starete chiedendo perché sto spiegando con tanta cura l’argomento di uno che sostiene esattamente il contrario del titolo di questo episodio.
La risposta è semplice: è con la sua formula, non contro la sua formula, che arriviamo al punto.
Perché in quella formula c’è un numero che decide tutto.
E non è il rendimento della casa.
È la differenza fra il rendimento della casa e il tasso del mutuo.
Ci arriviamo tra poco, ma avrete già capito che minimizzare i costi del mutuo fa già un’enorme differenza.
E il modo più facile per farlo … beh è con facile.it!
Su Facile.it confronti in un paio di minuti le offerte di mutuo migliori sul mercato in base alle tue esigenze, scegli quello più conveniente per te, e da lì bastano pochi click.
E da oggi è arriva l’app di Facile.it.
Con l’app gestire le tue spese è ancora più facile: tieni traccia di tutti i tuoi preventivi, monitora le scadenze e ricevi notifiche personalizzate quando sono disponibili offerte più vantaggiose.
inoltri accumuli punti per Facile.it Club, tramite cui hai accesso a sconti esclusivi e ogni 50 punti ottieni un buono da 50€ da utilizzare su Amazon, Zalando, Decathlon e tanti altri.
Vai su Facile.it, trovi il link in descrizione, e comincia a far lavorare i tuoi soldi al meglio.
La formula, con i numeri italiani di oggi
Ora, prima di mettere i numeri nella formula, chiariamo cosa intende ERN per “rendimento di una casa”.
Sono due componenti.
La prima è l’affitto: quello che incassiamo se l’immobile lo affittiamo, oppure quello che evitiamo di pagare se ci viviamo.
La seconda è la variazione del prezzo.
Da lì si tolgono costi, imposte e, se c’è un mutuo, il costo del finanziamento.
Teniamo separate le due componenti.
Quanto vale l’affitto che non paghiamo vivendo a casa nostra?
Dipende da quanto costerebbe affittarne una comparabile.
Per un ordine di grandezza medio, uno studio dell’Osservatorio del Mercato Immobiliare, su dati 2022, stima un rendimento lordo medio del 5,04% e, tolte alcune spese a carico del proprietario, si scende al 4,21%.
I casi singoli, poi, possono essere molto diversi ma a noi interessa fissare una cosa che ci perdiamo spesso: abitare in una casa di proprietà non è gratis.
Stiamo usando un bene che sul mercato avrebbe un prezzo.
Dall’altra parte c’è il mutuo: prendiamo come riferimento un costo medio intorno al 3,8%, che il dato di Luglio di Banca d’Italia per il TAEG sui mutui per le famiglie.
Mettiamo tutto assieme.
Affitto figurato 4,21%, finanziamento 3,81%, e per un momento ipotizziamo che il prezzo della casa resti fermo.
Il rendimento supera il costo del debito di quattro decimi di punto.
Sembra pochissimo.
Ma ERN ci ha appena mostrato perché non ci si ferma a sottrarre 3,81 da 4,21: con il 20% di capitale nostro e l’80% della banca, il rendimento sul capitale proprio, in questo esempio semplificato di un anno, va moltiplicato per la leva 4x del mutuo e sta intorno al 5,8%.
Prima dei costi di acquisto e di vendita.
E notiamo una cosa: ipotizzare il prezzo nominale fermo significa ipotizzare una casa che in termini reali perde valore ogni anno – che è un’ipotesi plausibile per ciascun singolo immobile, ma molto conservativa in aggregato.
Quindi la casa in cui viviamo, con un mutuo a questi tassi di interesse, non è affatto non-senso finanziario.
Ma quattro decimi di punto non dimostrano nemmeno che sia un affare.
Basta cambiare il prezzo effettivamente pagato, il canone dell’alternativa, le spese, quanto effettivamente si rivaluta quel singole immobile in cui vivo io e il risultato si muove.
Ed eccoci allora alla seconda gamba.
Il prezzo.
Nel grafico di prima, il valore medio delle case italiane corretto per l’inflazione oggi è al livello del 1995.
Quel grafico non ci dice quanto si rivaluterà una casa comprata oggi, e non cancella trent’anni di affitti risparmiati.
Ci dice però che una delle due gambe, in Italia, da una generazione non cammina.
Ed è qui che si chiude il cerchio.
La gamba dell’affitto implicito, in Italia, è viva: la casa in cui viviamo continua a pagarci ogni mese, senza passare dal fisco grazie a tutta una serie di agevolazioni.
La gamba del prezzo, al netto dell’inflazione, è ferma da una generazione.
E la ricchezza dei nostri genitori l’ha fatta soprattutto la seconda.
Il vento che avevano loro
Perché in tanti, che avete 30-40 anni, mi scrivete che i vostri genitori non ci sentono su questo argomento?
Eh perché senza saperlo hanno vissuto le conseguenze della stessa identica formula che abbiamo visto, ma con il segno girato dall’altra parte.
Torniamo agli anni Settanta e Ottanta, e prendiamo i tre ingredienti uno alla volta.
Primo: l’inflazione. In Italia, in alcuni anni di quel periodo, ha superato il venti per cento.
Secondo: i tassi.
I tassi nominali sui mutui erano altissimi, ma l’inflazione era più alta ancora, il che vuol dire che il tasso reale, quello che conta davvero, era spesso negativo.
Terzo, e forse il più importante: la scala mobile. Gli stipendi erano agganciati per legge al costo della vita. Salivano da soli.
Molti baby-boomers, quindi, hanno fatto un investimento immobiliare vincente perché hanno contratto un debito che per questa serie di ragioni spesso si scioglieva da solo.
Poi è arrivata la seconda parte del regalo, ed è durata trent’anni: dal 1992 al 2021 i tassi sui mutui sono scesi da circa il dodici per cento a poco più dell’uno.
Parallelamente fino al 2007 i prezzi sono decollati.
C’è voluta poi la Great Financial Crisis e il quasi collasso dell’euro per deprimere la nostra economia, e la crescita dei valori immobiliari con essa, in una situazione di stagnazione da cui di fatto non ci siamo mai ripresi.
E non è quindi un caso che i prezzi reali degli immobili residenziali italiani, oggi, siano allo stesso punto del 1995 esattamente come i salari reali.
Perché nel lungo periodo le case di un paese non possono valere più di quanto guadagna la gente che ci deve abitare.
I prezzi possono staccarsi dai redditi – ed è successo grossomodo fra il 1992 e il 2007 – ma poi ci tornano con le buone o con le cattive.
E infatti ci sono tornati con le cattive.
A allora perché comprare?
A questo punto tiriamo le somme per capire perché, in linea generale e nonostante tutto, comprare la propria casa in cui andare a vivere continua rimanere una scelta sensata in Italia – anche se mettiamo in conto che potrebbe non andarci così bene come per le generazioni passate.
Lo facciamo in 4 mosse.
PRIMA MOSSA: Il rendimento della casa esiste eccome.
C’è uno studio enorme e famosissimo del 2017 fatto dalla Fed di San Francisco che si intitola il tasso di rendimento di tutto, 1870-2015.
Questo monumentale lavoro ha ricostruito i rendimenti di tutte le principali asset class in sedici paesi avanzati a partire dal 1870 fino a 11 anni fa.
E il risultato è che, sul lunghissimo periodo, la casa avrebbe reso più o meno quanto le azioni, con la metà della volatilità – quindi sembrerebbe che si tratti un rendimento aggiustato per il rischio nettamente più alto.
Più o meno il rendimento reale medio aritmetico di azioni globali e immobiliare globale è stato intorno al 7%, ma l’immobiliare con una frazione della volatilità.
Però il guadagno di prezzo in termini reali ha contribuito solo per circa l’1,5%.
Tutto il resto è la componente di affitto: esplicita o implicita.
E qui però arriva la trappola più grossa di tutto l’episodio.
Quel sette per cento è il rendimento di un’asset class. È la media di milioni di immobili, in sedici paesi, su centoquarantacinque anni.
Solo che noi non compriamo un asset class.
Noi compriamo UNA casa. In UNA via. In UNA città. E ci mettiamo dentro, quasi sempre, la fetta più grossa del nostro patrimonio.
Il signor Gianmarco e la signora Eleonora, con pochi euro e tre click, comprano diecimila aziende in tutto il mondo e con un ETF si portano a casa davvero il rendimento aggregato del mercato azionario, quello dei grafici.
Con la casa no: una se ne compra una, ci si fa il segno della croce, e si spera che quel quartiere lì, nei prossimi vent’anni, non diventi quello sbagliato.
Insomma: del mercato azionario possiamo comprare la media. Del mercato immobiliare no: ne compriamo un pezzo solo, e speriamo che stia sopra la media.
È la differenza fra un rendimento atteso e una scommessa. E spiega perché quel sette per cento non è una promessa che qualcuno ci ha fatto.
Inoltre ci sono due cose che quel sette per cento non contiene – e sono le nostre.
Tutti i costi sommersi di manutenzione straordinaria, arredamento e relativi rinnovi, adeguamenti energetici e così via.
Ma soprattutto i costi per comprare e per vendere: notaio, agenzia, imposta di registro. Quelli non stanno in nessun indice ma arrivano al nostro conto corrente e sono il motivo per cui, tra poco, la domanda “quanto pensiamo di restarci” conta più di tutte.
Anticipo un’obiezione invece:
Se il grosso del rendimento immobiliare arriva dal rendimento dell’affitto implicito, perché per molti baby-boomer è stato un affare straordinario?
Perché al beneficio di abitarci, in certi luoghi e in certi anni, si sono aggiunti prezzi nominali in crescita e un mutuo.
La leva amplifica il rendimento complessivo della casa, nel bene e nel male.
E quando i redditi riuscivano a seguire l’inflazione, restituire un debito fissato in lire diventava progressivamente meno pesante in termini reali.
Non è una formula che si applica automaticamente a tutta una generazione, ci sono stati sicuramente casi e casi. Ma nel complesso è una combinazione di condizioni che molti di noi oggi farebbero fatica a vivere con quell’estensione.
SECONDA MOSSA e qui diventa interessante.
Quell’affitto non si reinveste.
Quando un ETF ci paga un dividendo, quel dividendo torna dentro e comincia a produrre a sua volta: è il motore dell’interesse composto.
L’affitto che non paghiamo, invece, non torna dentro da nessuna parte.
Ce lo mangiamo ogni mese, vivendoci dentro.
Qui c’è una differenza che i grafici dei rendimenti nascondono.
Se incasso un dividendo e lo reinvesto, compro altre quote.
L’affitto che risparmio vivendo nella mia casa, invece, lo ricevo sotto forma di un servizio: ci abito. Posso investire il denaro che mi resta davvero disponibile, certo. Ma il beneficio abitativo, da solo, non compra un’altra stanza che comincia a rendere. Per questo quel sette per cento storico non va letto come se fosse il rendimento composto di un ETF nel nostro conto titoli.
La mancanza di rendimento composto, probabilmente, è uno dei motivi più forti per cui la capacità della nostra casa di arricchirci resta limitata by design.
TERZA MOSSA.
Sulla prima casa lo Stato italiano sta clamorosamente dalla nostra parte.
Non si paga IMU. Non si paga nessuna imposta sull’affitto imputato, cioè su quel reddito che di fatto incassiamo vivendoci.
Possiamo detrarre gli interessi sul mutuo.
E dopo cinque anni non si paga il ventisei per cento sulla plusvalenza.
La prima casa è, con ogni probabilità, l’asset fiscalmente più privilegiato che un privato italiano possa possedere.
E non è una novità per noi: i conti li abbiamo già fatti nell’episodio 336, e il verdetto era che comprare la prima casa e starci per oltre 10 anni mediamente batte affittare e investire la differenza.
QUARTA MOSSA, ed ecco la risposta alla domanda con cui abbiamo aperto.
La casa è un piano di risparmio forzoso che funziona meglio di qualunque cosa ci abbia mai venduto un promotore finanziario.
La rata del mutuo si paga perché altrimenti la banca si riprende la casa.
Questo forse spiega perché la ricchezza media per adulto in Germania sia di quasi 350.000 $ contro i 280.000 italiani, ma la ricchezza mediana dell’adulto italiano è quasi tre volte quella tedesca: 131.000 contro 53.000.
Se ci ricordiamo la differenza tra gli 8 italiani su 10 che hanno una casa e i meno di 5 su 10 tedeschi sciogliamo il paradosso: Media bassa, mediana alta.
La casa non alza il soffitto: alza il pavimento.
Le tre domande
Quindi, prima di comprare casa — o di decidere che quella che abbiamo è stato il miglior investimento della nostra vita — facciamoci tre domande.
La prima: la compriamo per viverci o perché ci aspettiamo che salga di prezzo? Se ci viviamo, riceviamo un beneficio concreto: l’affitto che non paghiamo. Se invece la trattiamo come un investimento, dobbiamo fare i conti fino in fondo: beneficio abitativo o affitto incassato, spese, tasse, interessi e prezzo a cui riusciremo davvero a venderla.
Quel prezzo non lampeggia ogni giorno su uno schermo, ma non vedere oscillazioni quotidiane non rende la casa automaticamente meno rischiosa.
Seconda domanda: quanto pensiamo di restarci?
Fra agenzia, notaio, imposte e gli altri costi di acquisto e vendita, entrare e uscire può costare parecchio. Più breve è la permanenza, meno anni abbiamo per assorbire quelle spese con l’affitto risparmiato. Non esiste un numero magico di anni oltre il quale comprare diventa sempre conveniente perché dipende dal prezzo pagato, dall’affitto di una casa comparabile, dai costi e da quanto ricaveremo alla vendita, ma generalmente oltre i 10 anni l’opportunità dell’acquisto tende a superare quella dell’affitto.
Terza domanda: quanto del nostro patrimonio e del nostro reddito dipenderà da quell’indirizzo?
Per il proprietario mediano americano, la casa rappresenta circa metà del patrimonio.
Per le famiglie italiane siamo in media un po’ più in alto, ma nella fascia meno abbiente il peso arriva addirittura al 90%. C’è ovviamente un tema di concentrazione.
Se poi anche il nostro stipendio dipende dall’economia della città in cui si trova, un problema locale potrebbe colpire contemporaneamente il valore della casa e la nostra capacità di guadagnare. Sono due rischi che sembrano separati finché le cose vanno bene.
Questo non significa che comprare sia sbagliato. Una casa può essere una scelta splendida e finanziariamente sensata: ci dà un posto dove vivere, ci evita un affitto e il mutuo può aiutarci ad accumulare patrimonio. Significa soltanto che il prezzo sul cartello «vendesi» è una parte della storia.
Il rendimento abitativo della casa si può misurare, ma prima di tutto si vive. Quanto ci arricchirà dipenderà anche da quanto paghiamo per ottenerlo, da quanto rischio concentriamo lì dentro e da cosa facciamo con tutti gli altri soldi.
Il conto sulla vostra casa
C’è però una cosa che un episodio non può fare: dirvi come è andata alla vostra, di casa.
Perché fin qui abbiamo parlato di medie nazionali, e la vostra casa non è una media: è un indirizzo.
Allora ho preparato uno strumento che fa esattamente il conto che abbiamo fatto oggi, ma sui vostri numeri.
Funziona così:
si inserisce l’anno di acquisto e il prezzo pagato – in euro o in lire – e da lì lo strumento fa tre cose.
La prima: prende il prezzo che avete pagato e lo riporta al potere d’acquisto di oggi.
La seconda: rimonta le due gambe di cui abbiamo parlato per tutto l’episodio. Da un lato il prezzo, usando l’indice reale della Banca dei Regolamenti Internazionali che vi ho mostrato all’inizio. Dall’altro l’affitto che non avete pagato, anno per anno, calcolato sul valore della casa in ciascun anno e riportato in euro di oggi. Il rendimento da locazione di partenza è quel 4,21% netto delle spese a carico del proprietario stimato dall’Osservatorio del Mercato Immobiliare, ma si può spostare: una casa in centro a Milano e una in provincia non rendono lo stesso.
La terza: mette la casa contro l’alternativa. Cioè quanto avrebbe dovuto rendere, ogni anno e al netto dell’inflazione, un investimento fatto con gli stessi per arrivare allo stesso patrimonio di chi ha comprato.
Per tutti i campi trovate le istruzioni direttamente nella dashboard.
Fate i conti con la vostra casa e quella dei vostri genitori o dei vostri amici e vedrete che si possono scoprire tante cose interessanti.
Lo trovate al link in descrizione: basta inserire la propria email e riceverete il file subito dopo.
Bene amici miei, per oggi è davvero tutto.
Spero che questo episodio vi sia piaciuto e che vi abbia aiutato a guardare al valore finanziario della propria casa con occhi nuovi.
Come sempre, continuate a mettere segui e ad attivare le notifiche su Spotify, Apple Podcast e YouTube, per permetterci di continuare a produrre contenuti che ci ricordano che l’unico investimento italiano capace di renderci qualcosa senza pagarci niente è quello in cui dormiamo sempre nuovi.
Per questo episodio invece è davvero tutto, e noi ci rivediamo tra pochi giorni con un nuovo appuntamento assieme, sempre qui, naturalmente, con The Bull, il tuo podcast di finanza personale.
Secondo episodio della The Bull Summer School. Parliamo di liquidità e di come gestire i sldi che devono restare disponibili senza lasciarli semplicemente fermi sul conto. Confrontiamo conto deposit...
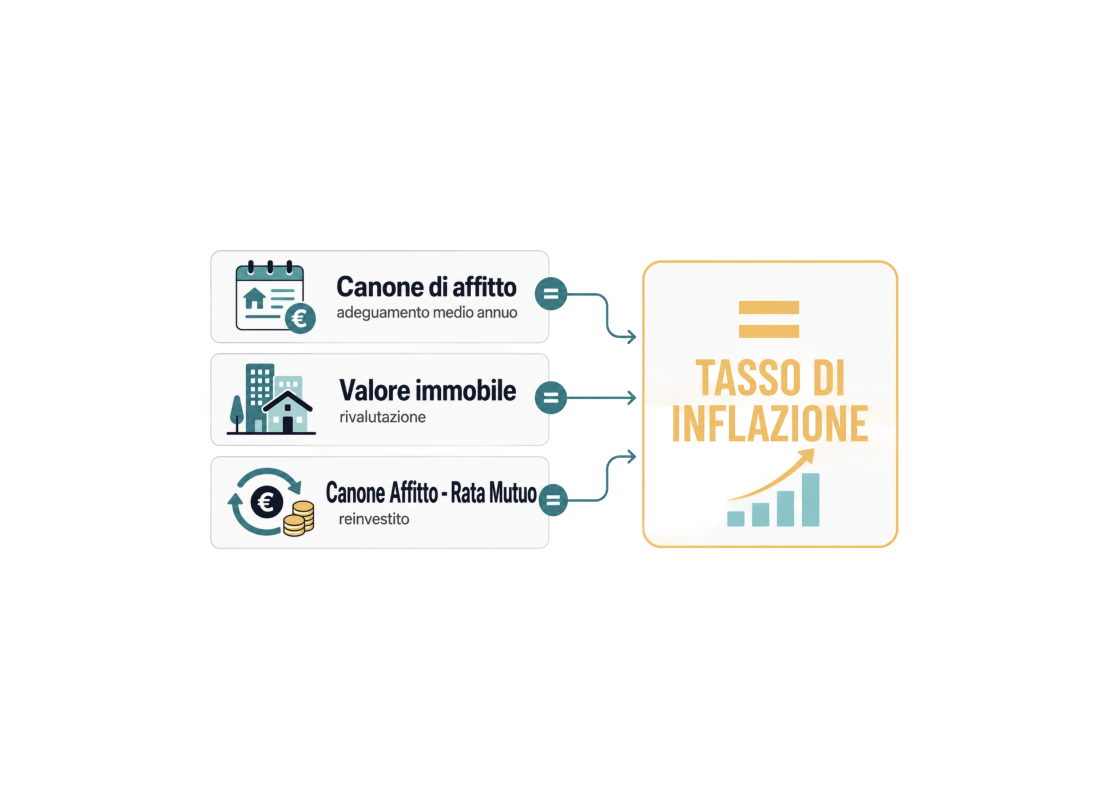
Quando si considerano tutti i costi reali, il rendimento di un immobile può essere molto più basso di quanto sembri. In questo episodio confrontiamo un bilocale da 250.000 euro con un portafoglio di E...
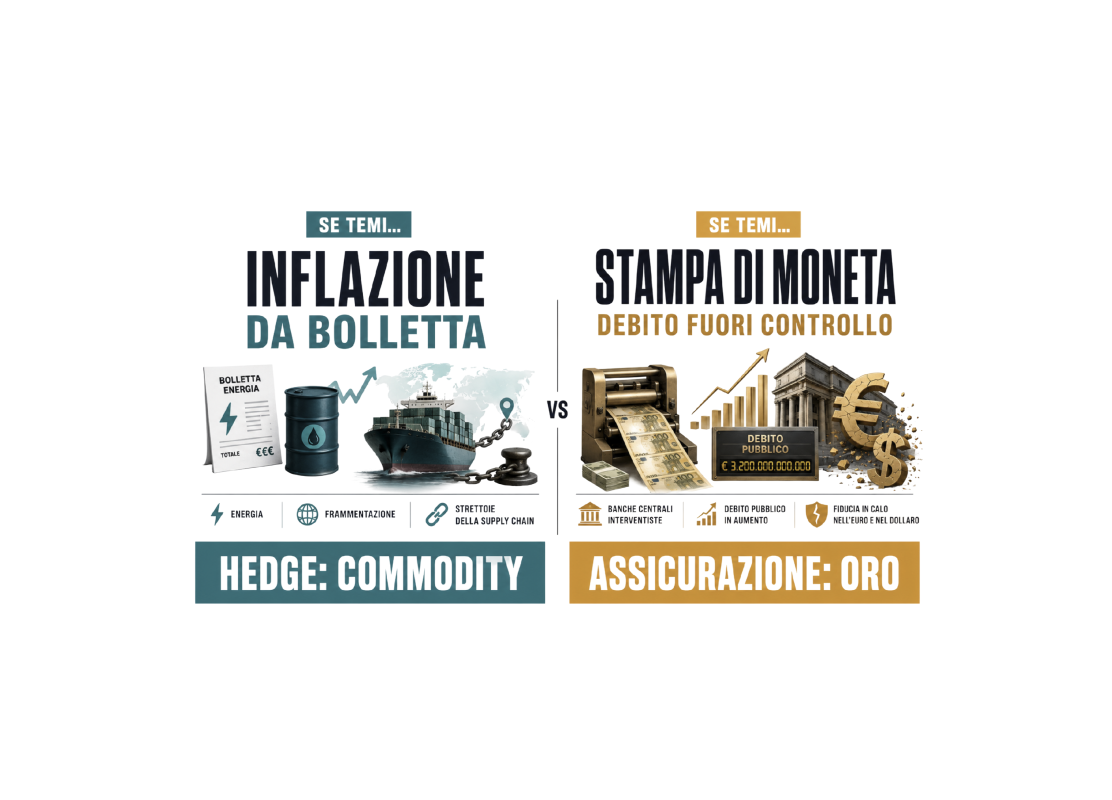
Negli ultimi mesi inflazione e tassi hanno sorpreso tutti, ribaltando uno scenario che fino a poco tempo fa sembrava scontato. E se il 3-4% fosse semplicemente il nuovo normale, cosa cambierebbe per i...
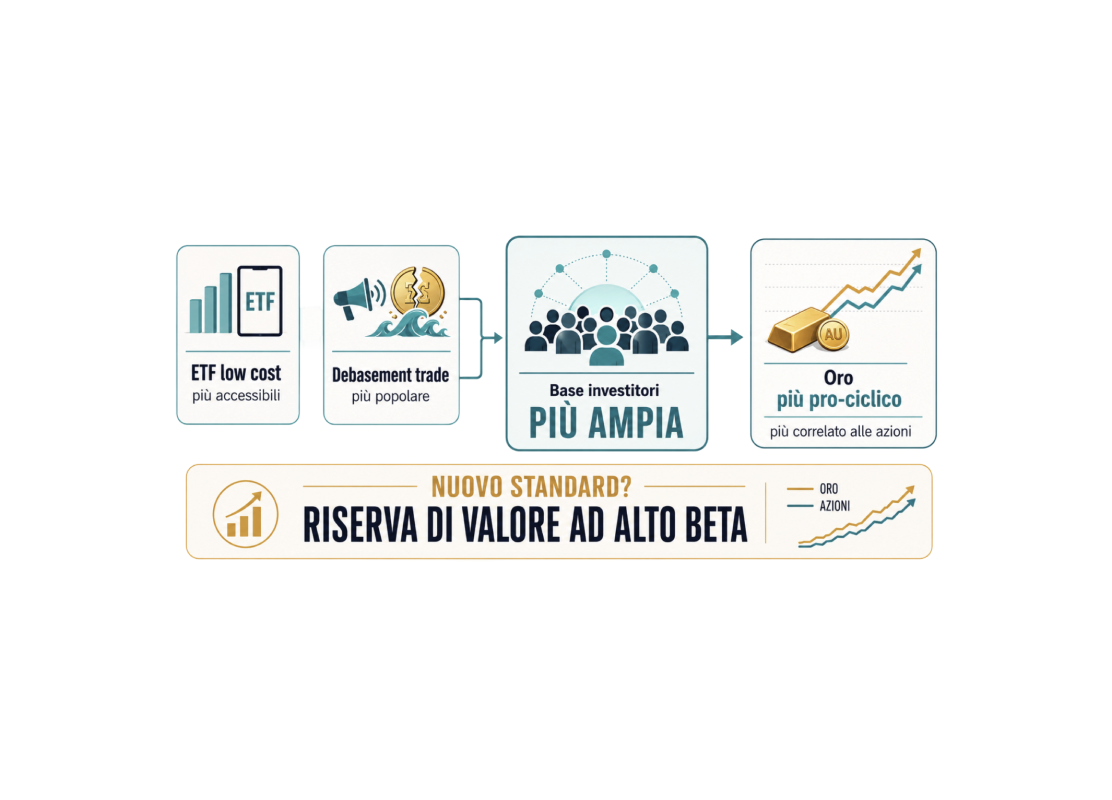
Per anni ci siamo raccontati la stessa storia: oro come protezione contro inflazione, debito pubblico fuori controllo e crisi geopolitiche. Tra 2024 e 2025 questa narrativa ha spinto sempre più invest...
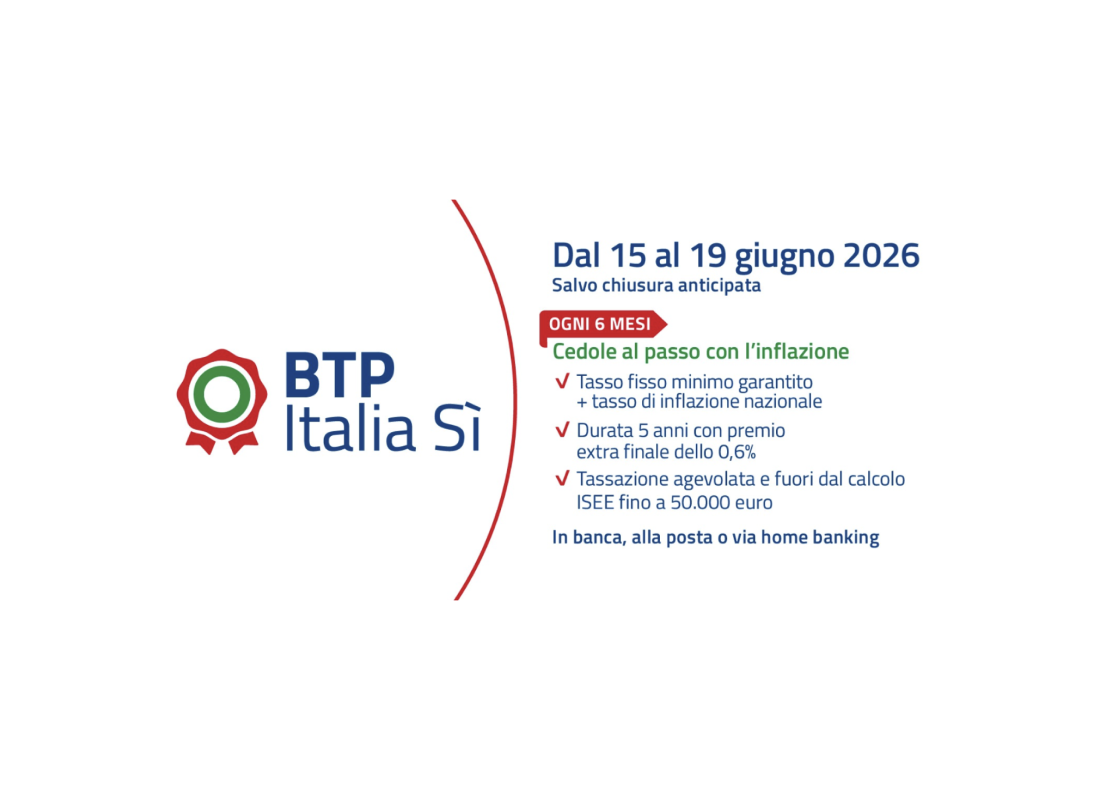
Il 15 giugno 2026 il MEF ha aperto il collocamento del nuovo BTP Italia Sì. Quali sono le novità rispetto al vecchio BTP Italia? E soprattutto quando ha senso comprarlo e quando no....
Non hai paura di investire: hai almeno quattro paure diverse, e confonderle è il motivo per cui tanti continuano a rimandare. In questo episodio le smontiamo una per una....
Quando capisci come funziona la finanza… ti viene voglia di raccontarla!
Dovrebbero ascoltarlo buona parte degli italiani e io avrei dovuto scoprirlo con qualche anno in anticipo ma meglio tardi che mai
Matteo C., 3 Set 2025Ho acquistato e letto il suo libro e l' ho trovato. Esprime i concetti economici in modo semplice e chiaro. Sentirlo parlare conferma che è un professionista del settore.
Giulia N., 11 Ago 2025Non sono solito a mettere recensioni e specialmente non ascolto podcast, ma da quando ho iniziato questo, faccio fatica a staccarmi, e quasi non posso più fare a meno di ascoltare e arricchirmi culturalmente.
Andrea V., 22 Set 2025Veramente interessante, chiaro e conciso. Cambia la vita finanziaria di chiunque.. da ascoltare assolutamente anche per chi di finanza non vuole occuparsi mai
Francesca B., 6 Apr 2024Riccardo mi ha letteralmente cambiato la vita e fatto scoprire che amo la finanza, ho ascoltato il podcast già due volte e non mi stufo mai di ascoltarlo, parla in modo semplice e chiaro
Massimo D., 23 Set 2025La mia ignoranza in materia mi ha sempre creato dei dubbi, ma grazie a un amico ho iniziato ad ascoltare il podcast. Per fortuna che ho 24 anni e un po' di tempo e soldi da dedicarmi a imparare le varie nozioni per me stesso. Grazie mille!
Luca G. 10 Ott 2025Podcast che dà sempre spunti interessanti che personalmente mi ha fatto appassionare alla finanza personale spingendomi ad approfondire in prima persona.
Lorenzo, 13 Mar 2025Podcast piacevole, scorre veloce ma in modo estremamente chiaro, spiega i concetti chiave per gestire le proprie finanze, fornendo la classica cassetta degli attrezzi. Complimenti, davvero ben fatto!
Massimiliano, 29 Mag 2024Veramente veramente raccomandato! la finanza personale riassunta alla perfezione! e spiegata partendo dall'ABC! Ottimo anche da ascoltare a velocita 1,5x!
Giorgia R., 23 Gen 2025