Iscriviti alla Newsletter
per continuare a costruire le tue finanze, un passo alla volta. Capire cosa sta succedendo sui mercati non serve a prevedere il futuro, ma a prendere decisioni più consapevoli.
Vanguard nasce dall'ossessione di un outsider per i costi, e ha cambiato il modo in cui investiamo tutti. Simone Rosti ci racconta quella storia, ma soprattutto perché in finanza pagare di più non vuol dire ottenere di più, e quanto vale davvero stare fermi.

369. Testa e costi: cosa conta davvero negli investimenti – con Vanguard e Simone Rosti
00:00 L'impatto dei costi a lungo termine
03:48 La storia di Vanguard
10:48 Il paradosso dei costi e il mindset dell'investitore
20:04 Il progetto Advisors Alpha
29:51 Risparmio privato e fondi pensione in Europa
46:38 Consulenza a parcella, costi occulti ed educazione finanziaria
Riccardo Spada: Simone, benvenuto a The Bull.
Simone Rosti: Ciao Riccardo, grazie per l’invito.
Riccardo Spada: Dopo tre anni che faccio questo podcast, avere Vanguard qui è un cerchio che si chiude in un podcast che parla di finanza personale.
Simone Rosti: E a noi fa molto piacere esserci perché, sul tema divulgazione e confronto con gli investitori, riteniamo di essere tra quelli che possono dare una certa visione del mondo della finanza, quindi ci fa molto piacere essere invitati.
Riccardo Spada: Vanguard è un po’ la storia di una follia che ha cambiato un’industria immensa e oggi è diventato un piccolo colosso che gestisce 13.5 triliardi… Poi, più là facciamo questa conversazione più aumenteranno, probabilmente. Ci racconti la storia di questa avventura incredibile che è iniziata ufficialmente negli anni ’70, ma ovviamente con il suo fondatore ben prima, e che ha cambiato in qualche modo il modo in cui investiamo noi oggi?
Simone Rosti: Sì. Tutte le grandi storie delle grandi società partono, per quella che è la mia esperienza, da chi le fonda. Io ammiro moltissimo gli imprenditori — tu ne hai avuti anche qua nei podcast —, imprenditori che hanno un’idea, la portano avanti e nella maggior parte dei casi il loro fine non è fare i soldi o diventare ricchi, ma è proprio aver successo con la propria idea. E la storia di Vanguard è la storia di un uomo, John detto Jack Bogle, che anzitutto era un outsider (e questa è una bella storia personale). Era di una buona famiglia, ma la sua famiglia fu impattata economicamente dalla Grande Depressione. Quindi è la storia di una famiglia che deve prendere la decisione su chi mandare all’università tra tre fratelli, e Jack Bogle era il fratello più sveglio da un certo punto di vista, quindi tutti supportarono lui come membro della famiglia da mandare all’università. È la storia di un outsider che poi inizia ad avere successo in maniera molto rapida. Anzitutto fa una tesi sul mondo dei fondi comuni, un aspetto non frequente in quegli anni, e anche questo conferma l’interesse verso un personaggio del genere. Il mondo dei fondi comuni è per lui la vita, una passione intensa. Viene assunto da una società di investimento che si chiamava Wellington, che è una società che tuttora opera, e nel giro di poco tempo fa carriera in maniera molto brillante. Poi si trova a un certo punto nel ruolo di amministratore delegato di Wellington alle prese con una fusione il cui esito non porta ai risultati sperati. Va anche in contrasto con il consiglio di amministrazione e decide di dimettersi. Decide di dimettersi e porta alla luce quella che è stata negli anni della sua formazione accademica e nel percorso in Wellington un’idea che ha sempre avuto: un’idea che ha due sfaccettature mai connesse. L’idea è quella di creare una società che sia detenuta dai propri investitori, una sorta di cooperativa mutualistica che permetta una cosa: far arrivare all’investitore finale un fondo comune di investimento a un costo basso, perché Jack Bogle era ossessionato dai costi. E questo poi è l’inizio della storia di Vanguard. Sostanzialmente ritiene che sia possibile portare avanti questa storia se si organizza la società con una struttura cooperativa mutualistica, in modo tale che gli utili possano essere reinvestiti (ovviamente negli Stati Uniti). Ma la cosa interessante è che il primo fondo che lancia con questa società è un fondo attivo. È interessante sapere che Vanguard, gestore dei fondi indicizzati più grande al mondo e pioniere del passivo, comincia con un fondo attivo. Decide di chiamare questa società Vanguard. Tra le tante passioni di Jack Bogle c me c’era quella della storia, in particolare della storia militare, e prende il nome da un vascello sotto le dipendenze dell’ammiraglio Nelson nella famosa battaglia del Nilo di fine ‘700 (1798), la HMS Vanguard. Ma il nome era anche associato al termine stesso: avanguardia, innovazione, “disruption” in un certo senso. Utilizza questo nome per fondare la società. Come dicevo, il primo tentativo non porta i risultati sperati, ma inizia a ragionare su quella che è sempre stata l’altra sua grande ossessione positiva affianco ai costi: creare un fondo indicizzato. In quegli anni a Wall Street (siamo nei primi anni ’70, metà anni ’70) dominava l’idea che ci fossero i gestori in grado di fare qualsiasi cosa in termini di performance. C’erano ottimi gestori, ma era un mercato di 50 e più anni fa, molto diverso, meno efficiente, con molte meno classi di investimento e opportunità. Lui però era convinto che per avere successo nel lungo termine degli investimenti, il costo fosse un elemento chiave e l’altro elemento fosse la replica del mercato.
Riccardo Spada: Che è un’idea pazzesca ed è la sua follia! Cioè, pensare che la chiave fosse proprio comprare tutto, che oggi diamo per scontato, ma in realtà c’è voluta un’intuizione, una rivoluzione copernicana dell’investimento.
Simone Rosti: Assolutamente! È stata un’intuizione, ma un’intuizione sostenuta e supportata da anni di analisi e di ricerca. Jack Bogle era un grande appassionato di dati e di ricerca e ha sempre preso le più grandi decisioni nella sua vita professionale sulla base dell’evidenza del mercato. L’evidenza del mercato era che la consistenza, la capacità di sovraperformare un indice da parte dei gestori attivi, fosse molto limitata (cosa che è continuata negli anni). Ci sono fondi a gestione attiva che possono battere il benchmark un anno magari di 10 punti, ma l’anno dopo fanno meno 15 punti. Quindi il suo mantra è sempre stato: se vogliamo ottimizzare l’investimento nel medio-lungo termine, la cosa migliore è avere un fondo indicizzato e costi bassi. Perché cercare l’ago nel pagliaio quando ti puoi comprare il pagliaio?
Riccardo Spada: Insomma, uno dei tantissimi aforismi da maglietta di Jack Bogle.
Simone Rosti: Assolutamente! Allora non era possibile, lui l’ha reso possibile.
Riccardo Spada: Un altro molto famoso è “You get what you don’t pay for”, quindi quello che ottieni è esattamente ciò per cui non paghi. Che è un po’ controintuitivo rispetto a quello che succede nella vita in tutte le altre cose: di solito pagare di più presuppone comprare più qualità o avere accesso a cose che a un costo più basso non si ottengono. In finanza invece, per qualche strano motivo, finché parliamo di investimento su larga scala (lasciando stare alcune nicchie particolari), vale effettivamente questa regola: meno pago, più ottengo. Perché è così difficile però da far entrare nella mentalità dell’investitore?
Simone Rosti: Perché c’è un’asimmetria informativa nel mondo finanziario e un’elevatissima complessità del tema che trattiamo. Per certi professionisti del settore finanziario ci vogliono anni per capire le dinamiche dietro gli investimenti, la capacità di performare l’indice, il benchmark, le percentuali, le decorrelazioni. Figuriamoci per una persona che per lavoro tutta la settimana fa qualcos’altro. Quindi c’è un’asimmetria informativa difficile da risolvere, perché ci sono professionisti che hanno studiato quattro anni Finanza all’università o lavorano da anni nel settore. Come si può risolvere dal lato educativo? È molto difficile. Io non sono mai stato un grande sostenitore dell’educazione finanziaria da adulto intesa nel senso “capiamo cos’è un’obbligazione, capiamo cos’è un’azione”, perché appena apri questo tema diventa un vaso di Pandora. La vera educazione finanziaria è capire come gestire il proprio patrimonio a livello di obiettivi di investimento. Il tema dei costi in finanza: assolutamente, come dici tu, non è vero che pagando di più ottieni di più, e se ottieni di più magari lo ottieni in maniera molto inconsistente. L’esempio di prima: un fondo che ti costa l’1,5% o l’1,8% un anno sovraperforma l’indice di cinque punti, l’anno dopo lo sottoperforma di altri cinque. Il primo anno hai fatto bene a pagare di più per avere di più, ma l’anno dopo hai fatto esattamente l’opposto. E l’aspetto drammatico è che non puoi prevedere la capacità di performare né l’andamento dei mercati.
Riccardo Spada: C’è molto survivorship bias, dove vedi quelli che ce l’hanno fatta, mentre il cimitero di chi non c’è più non entra nelle statistiche; poi si tende a estrapolare i risultati passati nel futuro. E questo mi porta a quello che è il grande argomento della finanza, soprattutto per investitori retail: il comportamento. Hai detto una cosa giustissima: capire la duration o la convessità di un’obbligazione è bellissimo, ma non è quello che fa la differenza. Restare investiti e avere un comportamento corretto nel lungo termine fa la differenza. Come si può aiutare l’investitore non professionista ad avere il mindset corretto per questo comportamento virtuoso?
Simone Rosti: Il primo passaggio da fare è capire che investire è diverso da speculare. Troppo spesso, anche in passato (io ho iniziato in questo settore 25 anni fa), c’era il tema: “Ho sentito mio cugino o l’amico di mio papà in banca che dice di comprare questo titolo”. Ma perché?
Riccardo Spada: Io avevo coniato la malattia della “miocuginite” nei primi episodi del podcast, che è molto italiana!
Simone Rosti: È assolutamente azzeccata, perché è proprio quello il tema. Poi prende altre forme: leggi la rivista il lunedì, vedi che i mercati emergenti hanno fatto +10% e vai a comprare. Questo è il primo passaggio: per superare un certo tipo di impasse bisogna ragionare sull’investimento a medio-lungo termine con l’idea degli obiettivi. Devo investire per la pensione tra 40 anni? Devo investire per comprare casa tra 10 anni? In base all’orizzonte temporale si organizza l’asset allocation e la capacità di rimanere investiti quando per ragioni emotive si ha paura di perdere il proprio patrimonio. La disciplina è un elemento fondamentale, così come gli obiettivi di investimento, la diversificazione e i costi. Se poi uno vuole investire in maniera speculativa a breve termine e prendersi scommesse, non è che non debba farlo. Io personalmente, dopo 25 anni nel settore e qualche sberla presa in passato, lo sconsiglio, ma se uno vuole farlo lo faccia sapendo che può fare +300% o perdere tutto. Lo considero vicino al gambling, alle scommesse.
Riccardo Spada: Io in passato ho fatto errori che mi hanno spinto a ragionare in maniera più conservativa su investimenti a lungo termine, diversificati, a costi bassi e con disciplina. Ho anche perso dei treni: non ho mai investito in crypto, e ricordo un collega 10-12 anni fa che a Roma mi disse: “Ho comprato due Bitcoin per i miei figli a 500€”. Incredibile! Messo lì un cippino, spero li abbia venduti a 80.000€, ma io ho perso quel treno e non mi pento di averlo fatto. C’è una regola non scritta in finanza: se non capisci qualcosa, non investire. Finché non mi sarà chiara la dinamica dell’apprezzamento dell’investimento nelle crypto, non investirò.
Simone Rosti: A parte che è facile guardare col hindsight bias all’indietro e dire “l’avessi comprato nel 2015 sarei milionario”, ma bisogna vedere se da 500 a 1.000 lo tenevi o se a 2.000 lo tenevi. Perché la difficoltà non è solo tenere quando i mercati vanno giù, ma anche quando vanno su, perché subentrano dinamiche strane quando ci sono di mezzo i soldi. E forse l’umiltà è una delle caratteristiche fondamentali per investire bene.
Riccardo Spada: Si parla erroneamente di “investimento passivo”, ma di passivo non esiste niente: stare fermi e diversificati è una decisione attiva. Serve una postura comportamentale idonea. E voi nel 2001 avete lanciato il progetto Advisors Alpha. In finanza si usano tante lettere greche: l’Alfa definisce la sovraperformance rispetto al Beta (l’esposizione al mercato). Secondo i risultati di questo studio, un buon consulente può valere fino a 3 punti percentuali di Alfa all’anno rispetto a chi fa da solo commettendo errori. Ci racconti del progetto e cosa può imparare un investitore DIY?
Simone Rosti: Advisors Alpha è nato nei nostri centri di ricerca negli Stati Uniti osservando il comportamento degli investitori privati che investono direttamente in Vanguard. Negli USA abbiamo una piattaforma diretta per i privati, mentre in Europa serviamo gli intermediari e i consulenti. Siamo in una posizione privilegiata per studiare questi comportamenti. Nel 2001 è nato questo progetto per supportare i consulenti spiegando che il loro vero valore aggiunto non è fare stock picking o asset allocation, ma il supporto al cliente. Abbiamo stimato che il valore aggiunto di un consulente con un approccio corretto valga 3 punti percentuali all’anno: se il ritorno medio di un portafoglio è del 5%, con un consulente che ti segue bene si può arrivare all’8%. Questo Delta tra il 5% e l’8% è proprio l’Alfa, che deriva principalmente dal behavioral coaching: aiutare l’investitore nelle fasi emotive a non vendere o comprare nei momenti sbagliati, rimanendo fedele agli obiettivi iniziali.
Riccardo Spada: Aggiungo un pezzetto: l’euro o dollaro medio investito in uno strumento rende meno dello strumento stesso a causa del timing dei flussi e del panico. Quindi la parte comportamentale incide tantissimo sull’Alfa reale che l’investitore si porta a casa.
Simone Rosti: Condivido assolutamente. È uno dei problemi più difficili perché riguarda le emozioni. Anch’io, pur avendo accesso a ricerche dettagliate e lavorando nel settore, ho un PAC in ETF costante ogni mese e sto fermo, a parte qualche acquisto eccezionale nei crolli. Se pensi di essere più bravo del mercato o dei gestori con team di 30 analisti, sbagli. La parola chiave è umiltà. Durante un bull market sale tutto e sono tutti geni, ma nei crolli non senti più nessuno.
Riccardo Spada: In America si dice “keep up with the Joneses”: vedi il vicino che ha fatto il botto con Nvidia e subentra la FOMO (fear of missing out). Passando all’Italia e all’Europa, dove c’è una forte avversione al rischio e una grande quantità di risparmi nei conti, quest’anno ci sono state riforme importanti (come quella sulle pensioni e sul TFR). Quanto gap c’è ancora rispetto agli USA?
Simone Rosti: Il gap è ancora ampio, ma ci sono segnali molto positivi. Negli USA, con l’automatizzazione del sistema 401(k), la copertura dei fondi pensione è passata dal 70% all’83%. In Italia siamo ancora al 35%, quindi c’è molta strada da fare. Tuttavia, la riforma di luglio, il progetto di pensione per i giovani e la possibilità di investire piccole somme mensili (tramite partner come Satispay o Directa) sono passi fondamentali per far capire che risparmiare e investire per la pensione è accessibile a tutti.
Riccardo Spada: Un concetto molto Vanguard è la logica life cycle o dei target date funds, che partono molto azionari e riducono gradualmente il rischio man mano che ci si avvicina alla pensione. In Italia abbiamo una patologica avversione al rischio: come si scardina l’idea di chi vuole investire senza rischiare?
Simone Rosti: Ci sono ragioni storiche e culturali: i rendimenti storici dei titoli di Stato in Italia (come in Brasile o Spagna) hanno abituato l’investitore a rendimenti nominali alti a basso rischio percepito. Inoltre, scottature come lo scoppio della bolla tech nei primi anni 2000 hanno allontanato le persone dalle azioni. Ma le cose stanno cambiando: l’adozione di ETF su indici azionari globali da parte dei nuovi risparmiatori e dei consulenti indipendenti dimostra un riposizionamento verso la componente azionaria per il lungo termine.
Riccardo Spada: L’importante è che il concetto di “strategico” rimanga anche quando finirà il bull market.
Simone Rosti: Esatto. Bisogna rimanere fedeli ai propri obiettivi, mantenere la disciplina ed essere sempre molto diversificati. Le obbligazioni sono ottimi shock absorber quando i mercati crollano, e mantenere una quota di liquidità permette di comprare a saldo nei momenti di ribasso. La migliore diversificazione a basso costo è la diversificazione nel tempo attraverso un processo meccanico (PAC).
Riccardo Spada: Come siete arrivati a creare questa “Vanguard Mania” e questo alone mitico tra consulenti e investitori?
Simone Rosti: La reputazione di Vanguard ci ha preceduto grazie alla nostra struttura mutualistica e alla nostra natura di mission-based organization negli USA. Quando abbiamo aperto l’ufficio in Italia, la community dei Bogleheads e gli investitori trasparenti hanno accolto con entusiasmo prodotti a massima diversificazione ed efficienza come l’azionario globale.
Riccardo Spada: Eric Balchunas ha scritto The Bogle Effect, calcolando che Vanguard ha fatto risparmiare oltre 1 trilione di dollari in commissioni agli investitori! Eppure il modello a parcella/indipendente trova ancora resistenze in Italia. Perché?
Simone Rosti: In Italia predomina il modello distributivo tradizionale dove la consulenza sembra “gratis”, ma è remunerata implicitamente con le retrocessioni sui prodotti (fino a 2/3 dei costi). Quando si separa il costo del servizio da quello del prodotto, il consulente lavora nel solo interesse del cliente senza conflitti di interesse. La direttiva europea Retail Investment Strategy spingerà sempre più verso la trasparenza e il value for money.
Riccardo Spada: Chiudiamo sull’educazione finanziaria: sei bullish o bearish sul suo futuro in Italia?
Simone Rosti: Sono bullish! Se intendiamo l’educazione finanziaria come aiuto ai cittadini nel gestire i propri obiettivi e bisogni reali, vedo enormi progressi. L’introduzione dell’educazione finanziaria nelle scuole, la digitalizzazione e la “retailizzazione” degli investimenti stanno rendendo il risparmio efficiente alla portata di tutti. Basta anche solo rinunciare all’ultimo modello di telefono per destinare 20-25€ al mese a un PAC in ETF: dopo 20-30 anni ci si ritrova con decine di migliaia di euro.
Riccardo Spada: Non potevamo chiudere con un consiglio più utile! Simone, grazie mille per essere stato a The Bull.
Simone Rosti: Grazie Riccardo, è stato un vero piacere.
Per vent'anni le obbligazioni sono state il paracadute del portafoglio, ma oggi rendono tanto e proteggono poco. Donatella Principe ci spiega perché il mondo paga di più per indebitarsi, dove si conce...

Gli ETF sono la migliore invenzione della finanza per chi investe, ma ne esistono cinquemila e a un investitore normale ne servono meno delle dita di una mano. In questo episodio mettiamo sotto proces...
In trent'anni un piano da 250 € al mese può lasciare per strada 60.000 €, e non per le commissioni né per le tasse: la differenza la facciamo noi. In questo episodio vediamo i tre momenti in cui si pe...
Nel 2022 azioni e obbligazioni sono scese insieme e nessuna delle due ha salvato dal crollo del mercato. Esiste però una strategia che ha guadagnato in quella crisi e in quella del 2008, e in questo e...
L'asset più importante che abbiamo pesa più di tutto il portafoglio, ma non compare su nessuna app e non possiamo venderlo: è il nostro lavoro. In questo episodio vediamo se assomiglia a un'obbligazio...
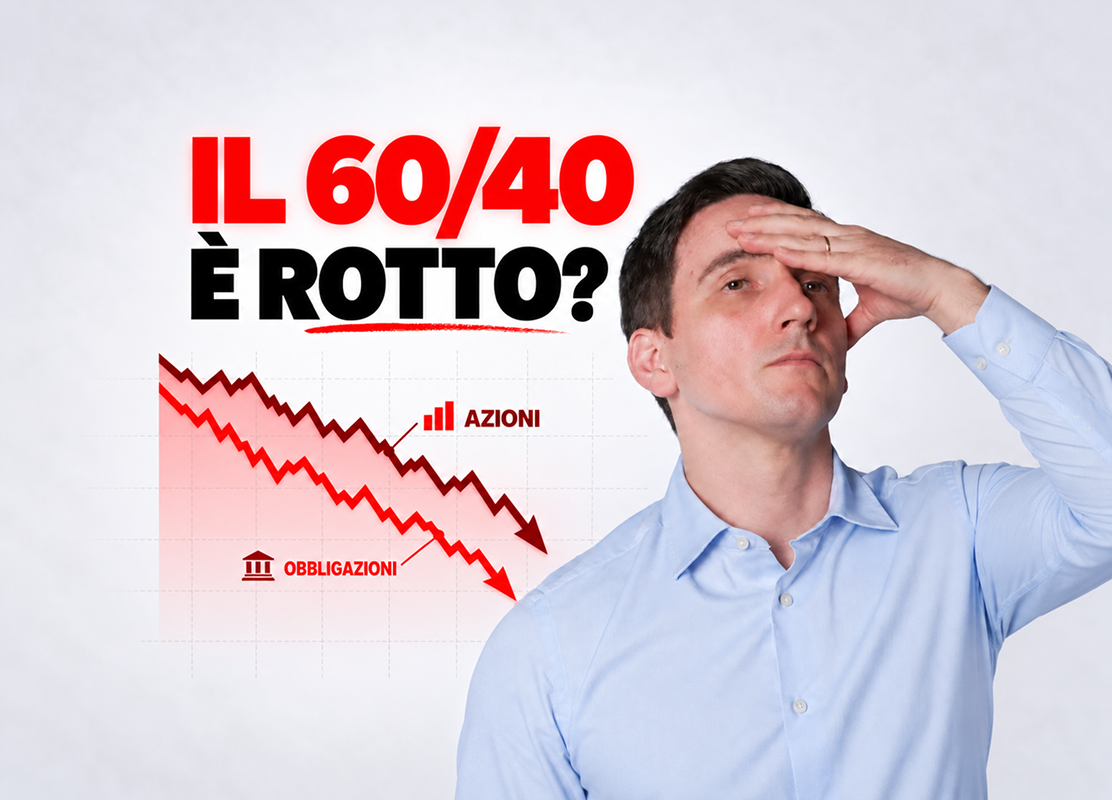
Il Financial Times ha pubblicato un grafico da cui sembrerebbe che le obbligazioni non servano più a niente e che il portafoglio più famoso e noioso del mondo (60/40) sia finito. Ma è davvero così? Gu...
Quando capisci come funziona la finanza… ti viene voglia di raccontarla!
Da quando l'ho scoperto in 15 gg mi sono ascoltato 150 puntate senza fermarmi, ho annullato gli altri podcast per portarmi alla pari ed ascoltare tutte le precedenti puntate, ben fatto, esattamente il livello di informazione che mi serviva
Gianluca G., 11 Set 2025Podcast che dà sempre spunti interessanti che personalmente mi ha fatto appassionare alla finanza personale spingendomi ad approfondire in prima persona.
Lorenzo, 13 Mar 2025Riccardo mi ha letteralmente cambiato la vita e fatto scoprire che amo la finanza, ho ascoltato il podcast già due volte e non mi stufo mai di ascoltarlo, parla in modo semplice e chiaro
Massimo D., 23 Set 2025La mia ignoranza in materia mi ha sempre creato dei dubbi, ma grazie a un amico ho iniziato ad ascoltare il podcast. Per fortuna che ho 24 anni e un po' di tempo e soldi da dedicarmi a imparare le varie nozioni per me stesso. Grazie mille!
Luca G. 10 Ott 2025Veramente interessante, chiaro e conciso. Cambia la vita finanziaria di chiunque.. da ascoltare assolutamente anche per chi di finanza non vuole occuparsi mai
Francesca B., 6 Apr 2024Podcast piacevole, scorre veloce ma in modo estremamente chiaro, spiega i concetti chiave per gestire le proprie finanze, fornendo la classica cassetta degli attrezzi. Complimenti, davvero ben fatto!
Massimiliano, 29 Mag 2024Veramente veramente raccomandato! la finanza personale riassunta alla perfezione! e spiegata partendo dall'ABC! Ottimo anche da ascoltare a velocita 1,5x!
Giorgia R., 23 Gen 2025Ho seguito tutte le puntate! Grazie veramente
Amalia A., 17 Set 2025Non sono solito a mettere recensioni e specialmente non ascolto podcast, ma da quando ho iniziato questo, faccio fatica a staccarmi, e quasi non posso più fare a meno di ascoltare e arricchirmi culturalmente.
Andrea V., 22 Set 2025