Iscriviti alla Newsletter
per continuare a costruire le tue finanze, un passo alla volta. Capire cosa sta succedendo sui mercati non serve a prevedere il futuro, ma a prendere decisioni più consapevoli.
In trent'anni un piano da 250 € al mese può lasciare per strada 60.000 €, e non per le commissioni né per le tasse: la differenza la facciamo noi. In questo episodio vediamo i tre momenti in cui si perde e una regola per ciascuno.
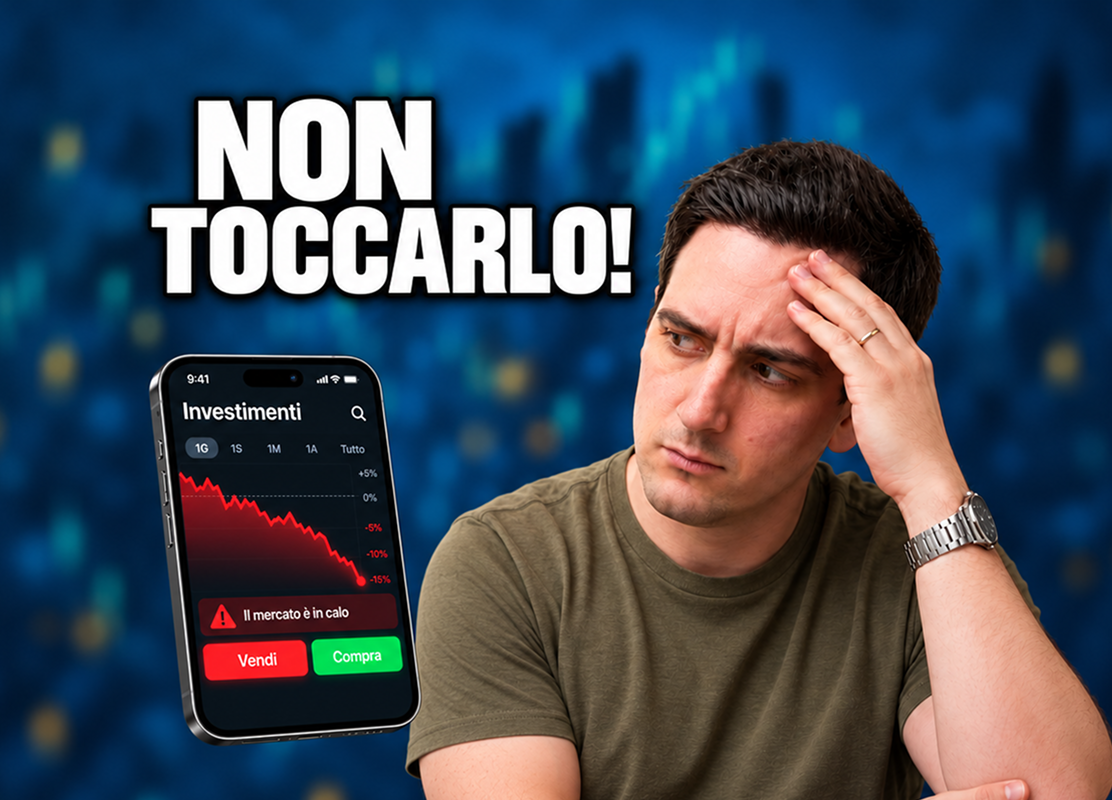
363. I tre errori che ti costano metà di quanto investi
00:00 Il conto
01:43 Da dove arriva il numero
04:26 Errore #1: Quando compro
11:59 Errore #2: quando vendo
16:40 Errore #3: quando guardo
20:04 La contromossa
21:28 Un conto salato
Ovunque ti trovi, non correre rischi: proteggi la tua privacy.
Goditi streaming e download senza rallentamenti e accedi ai tuoi contenuti preferiti anche quando sei all’estero.
Approfitta dell’offerta esclusiva dedicata agli ascoltatori di The Bull!
Il conto
Duecentocinquanta euro al mese.
Li rispariamo e investiamo ogni mese per trent’anni nel nostro bel piano di accumulo.
Ogni anno alziamo la cifra del tre per cento, più o meno come dovrebbe crescere uno stipendio.
Alla fine, di tasca nostra, avremo versato poco meno di centoquarantatremila euro.
Con un rendimento da portafoglio bilanciato del sei per cento l’anno, fra trent’anni ne troviamo trecentocinquantamila.
Solo che il sei per cento è quello che rende il mercato.
Quello che arriva in tasca a chi investe, in media, è il quattro virgola otto.
Un punto virgola due in meno, ogni anno.
E con il quattro virgola otto quei trecentocinquantamila diventano duecentottantaseimila.
Sessantatremilacinquecento euro di differenza.
Quasi la metà di tutto quello che abbiamo versato in trent’anni.
Ma dove sono finiti?
Non in commissioni.
Non in tasse.
Non in un crollo che ha riguardato solo il mio portafoglio.
La differenza l’abbiamo fatta noi.
Non perdiamo soldi perché scegliamo l’ETF sbagliato.
Li perdiamo perché tocchiamo quello giusto.
E lo tocchiamo in tre momenti precisi:
quando compriamo,
quando vendiamo e
quando guardiamo.
Comprare, vendere e guardare sono possono rappresentare tre errori diversi, e in questo episodio diamo a ciascuno un prezzo e una regola per smettere di pagarlo.
Il primo ci fa comprare la cosa giusta nel momento sbagliato.
Il secondo ci fa vendere quello che dovremmo tenere e tenere quello che dovremmo vendere.
Il terzo lo facciamo tutti, ogni giorno … dal telefono.
E c’è persino un Paese che a un certo punto l’ha vietato per legge.
State con me perché conoscere questi tre errori sarà la cosa che oggi vi renderà molto più ricchi di anni di ricerche sul portafoglio perfetto.
Da dove arriva il numero
Bentornati a The Bull, il tuo podcast di finanza personale.
In questo podcast parliamo di finanza, investimenti e mercati per aiutare chiunque a investire meglio e a costruirsi la vita che desidera. E oggi, in particolare, a non rovinare con le proprie mani quello che il mercato ci avrebbe dato gratis.
Partiamo da quel punto virgola due, perché non me lo sono inventato.
Ogni anno Morningstar pubblica uno studio che citiamo spesso che si chiama Mind the Gap, attenzione al divario.
Prende tutti i fondi e gli ETF americani e calcola quanto ha reso il fondo e quanto ha incassato davvero chi ci ha messo i soldi, tenendo conto soprattutto del tempismo dei suoi investimenti.
In teoria i due numeri dovrebbero essere uguali.
In pratica no.
Se un fondo fa più venti per cento quando dentro abbiamo cento euro e meno dieci quando ne abbiamo mille, il fondo ha guadagnato e noi abbiamo perso.
L’edizione di quest’anno, uscita ad agosto, guarda i dieci anni fino a dicembre 2025.
I fondi hanno reso il nove virgola nove per cento l’anno.
Chi li possedeva ha incassato l’otto virgola sette.
Un punto virgola due cannibalizzato dalle stesse buone intenzioni degli investitori, spesso convinti di fare solo cose giuste per il proprio portafoglio.
E la cosa interessante è che questo numero non è un caso particolare misurato casualmente nel 2025.
Morningstar rifà il conto tutti gli anni e nelle ultime cinque edizioni il divario è stato
uno virgola sette, uno virgola sette, uno virgola uno, uno virgola due, uno virgola due.
Cambiano i mercati, cambiano le crisi, cambiano le mode.
Ma questa multa, l’investitore medio, continua imperterrito ad infliggersela.
Tra l’altro attenzione che questa non è una roba che riguarda chi compra brutti e costosi fondi attivi in banca.
Con gli ETF il gap è pure peggio, arriva in media all’1,6%.
Probabilmente perché essendo quotati sono molto più semplici da comprare e vendere e ci espongono molto di più alle nostre cattive abitudini.
Avere lo strumento giusto non ci vaccina: lo strumento rende quello che deve rendere, siamo noi che entriamo e usciamo nei momenti sbagliati.
E non è nemmeno una faccenda americana.
Per l’Italia una misura così non esiste, ma sui fondi irlandesi e lussemburghesi, cioè quelli che compriamo noi, Morningstar ha trovato lo stesso identico fenomeno.
Chi ci segue da un po’ se lo ricorda: ne abbiamo parlato ad agosto, nella The Bull Summer School, quando abbiamo visto che questo divario esiste e che è il nemico più pericoloso del nostro portafoglio.
Oggi facciamo il passo dopo.
Andiamo a vedere dove nasce.
Naturalmente uno virgola due è una media.
Dentro quella media c’è chi non paga quasi niente e chi paga il doppio.
E quello che separa i primi dai secondi non è l’intelligenza, non è il patrimonio e non è nemmeno quanto ne sappiamo di finanza.
Sono tre abitudini.
Cominciamo dalla prima.
Errore #1: Quando compro
Il primo errore lo facciamo quando compriamo, ed è il più naturale del mondo: compriamo quello che è appena salito.
Pensiamo a come scegliamo qualunque altra cosa.
Il ristorante più difficile da prenotare, il film che ha incassato di più, le scarpe che hanno tutti.
In quasi tutti gli ambiti della vita, quello che è andato bene finora è un buon indizio di quello che andrà bene domani.
Il nostro cervello fa la stessa identica operazione con gli investimenti: prende gli ultimi tre anni e li tira dritti con il righello per i prossimi trenta.
Questa cosa si chiama: ESTRAPOLAZIONE
Il problema è che in finanza quel righello funziona al contrario.
Due economisti di Harvard, Robin Greenwood e Andrei Shleifer, nel 2013 hanno condotto una ricerca in cui hanno preso sei sondaggi diversi in cui, per quasi cinquant’anni, è stato chiesto agli investitori quanto si aspettassero dal mercato.
E hanno messo quelle risposte accanto a quello che il mercato aveva fatto prima, e a quello che ha fatto dopo.
Risultato:
ci aspettiamo di più subito dopo i rialzi, cioè quando i prezzi sono alti e i rendimenti futuri, per pura aritmetica, sono più bassi.
e ci aspettiamo di meno subito dopo i crolli, quando i prezzi sono bassi e il mercato promette di più.
All’inizio del 2000, in cima alla bolla di internet, l’ottimismo era ai massimi.
Nella primavera del 2009, sul fondo della crisi, ai minimi.
È esattamente quello che ci aveva raccontato il Prof. Nicola Gennaioli quando è stato ospite qui, lui che con Shleifer ci lavora da anni.
Il punto non è che siamo stupidi, siamo fatti così.
L’ESTRAPOLAZIONE è un Bias Comportamentale.
L’ultima notizia ci sembra più vera di tutte le precedenti, e la proiettiamo nel futuro come se il futuro fosse una inevitabile estensione del passato più recente.
In parte è vero: il momentum, il fatto che le azioni che sono cresciute di più continuino a sovraperformare, è un fenomeno noto – ma di breve termine, generalmente nell’ordine di 6-12 mesi.
Nel medio termine, invece, prevale la regressione verso la media, i cicli si alternano e quando gli asset raggiungono prezzi elevati rispetto ai flussi di cassa che generano il rendimento atteso diminuisce, non aumenta.
Per gli studiosi più razionalisti, come sua leggenda Eugenge Fama e John Cohrane, questa regressione verso la media è dovuta al fatto che i tassi di sconto variano nel tempo.
Per i più comportamentalisti, come Gennaioli e Shleifer, è invece un fatto comportamentale: più le cose vanno bene più tendiamo a diventare troppo ottimisti, più vanno male, più siamo eccessivamente pessimisti.
Ma quale che sia la causa e la spiegazione teorica, dal punto di vista empirico sono tutti d’accordo: prezzi alti predicono quasi meccanicamente rendimenti futuri inferiori e viceversa.
Le azioni avevano prezzi assurdi nel 2000 e poi è seguito un decennio perduto, mentre avevano un prezzo ridicolo nel 2009 e per 17 anni successivi sono letteralmente volate.
Bond uguale: avevano un prezzo ridicolmente basso nel 1981 e per 40 anni sono solo andati bene, mentre avevano un prezzo folle nel 2021, quando i rendimenti erano praticamente a zero, e infatti sono 5 anni che vedono i sorci verdi.
Bene.
Quanto costa tutto questo?
Morningstar ha diviso i fondi in cinque gruppi, dai più tranquilli ai più movimentati.
Nei più tranquilli, come quelli sugli indici globali, il divario fra il fondo e chi lo possiede è zero virgola quattro punti l’anno.
Nei più volatili, invece, è due virgola uno. Cinque volte tanto.
E ha senso: sono i fondi che un anno fanno più quaranta e alimentano la FOMO di tutti quelli che se li sono persi – che entrano al picco e si godono la discesa.
Li compriamo lì, in cima.
Poi fanno meno trenta, e a quel punto abbiamo due possibilità, tutte e due brutte: o usciamo, o restiamo dentro a guardare una perdita su una cifra molto più grande di quella che avevamo quando il fondo saliva.
E poi ricominciamo il ciclo della follia.
Rimettiamo questi due numeri sul nostro piano da duecentocinquanta euro al mese.
Con zero virgola quattro punti lasciamo per strada ventitremila euro.
Con due virgola uno ne lasciamo centoduemila.
Su centoquarantatremila versati. Lo stesso risparmio, lo stesso sforzo, e nel caso medio peggiore abbiamo regalato al mercato più di due terzi di quello che ci abbiamo messo.
E naturalmente la cosa diventa molto più estrema su ETF a leva, cripto e così via.
Più un asset è volatile e soprattutto più ha generato grandi rendimenti nel recente passato, maggiore è la probabilità di prenderci un investor gap.
Il rendimento passato è l’unico dato che abbiamo.
Ma è anche quello che non possiamo più incassare.
Ora, facile obiezione.
Qualche episodio fa abbiamo parlato della strategia che in teoria ti salva dalle crisi persistenti: il trend following – comprare quello che sale e vendere quello che scende
E quindi come la mettiamo?
Star dietro ai trend non è proprio il motivo per cui si crea questo gap?
No, perché le strategie di trend following usano criteri quantitativi per comprare E vendere a seconda dei segnali previsti dall’algoritmo.
Non c’è un gestore che di pancia si fa prendere da FOMO e si mette a comprare ETF a leva sui semiconduttori dopo che hanno fatto +300% in sei mesi.
Seguire un trend con una regola è una strategia.
Seguirlo con la pancia è il primo dei nostri tre errori.
E su quanto l’industria finanziaria è bravissima a servirci sul piatto esattamente il prodotto che abbiamo voglia di inseguire.
Ma sui prodotti – ETF compresi – che NON dovrebbero proprio esistere, ci torniamo nel prossimo video.
E se non volete rischiare di perdervelo vi ringrazio di cuore se vorrete mettere segui al canale su YouTube, Spotify o Apple Podcast: una cosa utile e gratis per voi, davvero vitale per me.
Veniamo alla REGOLA NUMERO #1: decidiamo cosa comprare prima di guardare cosa è salito.
In pratica vuol dire che l’elenco degli strumenti del nostro portafoglio lo decidiamo a monte quando impostiamo la strategia, così come le regole di ribilanciamento.
Ogni variazione del piano deve dipendere da variazioni dei nostri obiettivi, non dal trend del momento.
E se a un certo punto ci viene voglia di aggiungere qualcosa di nuovo, è buona norma usare la regola contro gli acquisti compulsivi: aspettare 48 ore prima di comprare.
Se dopo 48 ore l’investment case sta ancora in piedi bene, altrimenti se ci scende la scimmia sappiamo che comprare non era una buona idea.
Nella mia vita da investitore avrò comprato sì e no 20-25 ETF.
Il numero degli ETF e altri strumenti che per un attimo avrei voluto comprare e poi ho lasciato lì ha almeno uno zero in più.
Primo errore, primo prezzo, prima regola.
E fin qui abbiamo parlato solo di come entriamo.
Il secondo errore riguarda come usciamo, ed è quello in cui, da italiani, riusciamo a farci male due volte.
Prima di vederlo, però, fissiamo il fatto che in finanza toccare i propri strumenti solo in base a delle regole e mai di pancia e una buona norma.
Idem quando siamo su internet.
Collegarsi ad cazzum al primo wifi che troviamo è come investire nell’ultimo ETF di moda al culmine della corsa: in entrambi i casi potresti fare male a breve.
Per i nostri device la regola è semplice: si usa NordVPN, la VPN più avanzata sul mercato, e sponsor di questo episodio.
Attenzione, non è più solo una VPN per guardare i tuoi contenuti preferiti da qualunque parte del globo. Ormai è un hub di sicurezza per tutto ciò che vuoi collegare ad internet: dentro c’è Next-Gen Antivirus, che blocca siti truffa e link di phishing, scansiona i file che scarichi e ti avvisa se sta arrivando una chiamata truffa.
VPN, Next-Gen Antivirus e Dark Web Monitor in un solo abbonamento.
Con il link in descrizione oppure andando su www.nordvpn.com/thebull puoi avere 2 anni di abbonamento ad un prezzo incredibile + quattro mesi extra.
Così se sei uno di quelli che butta via i soldi investendo con troppa frenesia, almeno ne recupri un po’ con lo sconto di NordVPN.
Errore #2: quando vendo
Il secondo errore lo facciamo quando vendiamo.
Avete presente quelle frasi tipo: “Aspetto che torni in pari, poi vendo”.
Ecco – è l’epitaffio di questo genere di errori.
Per esperienza – ed esperienza non mia che non conta una cippa, ma soprattutto di migliaia di voi che mi scrivete – dicevo, so per esperienza che è molto facile fare una di queste due cazzate:
UNO: Vendere per “portare a casa il profitto” quanto un investimento è andato molto bene. Ricordo un caro amico, straordinariamente intelligente in tutti gli altri ambiti della vita, che circa un anno e mezzo fa mi disse: “oh grazie mille per The Bull, ho imparato un sacco e se non era per te non avrei mai investito, però adesso ho venduto il mio ETF sull’azionario globale perché ha guadagnato troppo e aspetto che scenda un po’ prima di rientrare.
L’altra cazzata è invece “Aspettare che torni in pari”
Magari abbiamo un titolo che perde il trenta per cento e lo teniamo, perché finché non vendiamo la perdita non è vera – questo è un effetto di bias come la Fallacia dei costi sommersi e della nostra avversione alle perdite.
Nel frattempo, ne abbiamo un altro che guadagna il trenta percento, ma quello lo vendiamo per paura di perderci il guadagno accumulato.
Il risultato è che ripuliamo il portafoglio da tutto quello che funziona e ci teniamo stretto tutto quello che non funziona.
Questa roba si chiama “disposition effect”, EFFETTO DISPOSIZIONE.
La teoria nota.
Già nel 1985 due grandi studiosi di finanza comportamentale, Hersh Shefrin e Meir Statman, scrissero un paper dal titolo:
“La disposizione a vendere i vincitori troppo presto e tenere i perdenti troppo a lungo”.
In questo paper fecero vedere che gli investitori, in media, non hanno comportamenti rigorosamente razionali, ma prendono decisioni spesso emotive – e sicuramente inefficienti in termini rendimento atteso – per effetto del bias dell’avversione alla perdita.
Nel 1998 invece un professore di Berkeley, Terrance Odean, si è fatto dare da un broker americano i movimenti di diecimila conti, sette anni di compravendite, e ha misurato che i titoli in guadagno venivano venduti una volta e mezza più spesso di quelli in perdita.
Ma la parte dolorosa è quella dopo.
Odean è andato a vedere cosa hanno fatto quei titoli nei dodici mesi successivi.
Quelli venduti, i vincenti, hanno continuato a salire. Quelli tenuti, i perdenti, hanno continuato a deludere.
Che è quello che il fattore momentum descrive.
Secondo il suo studio, questa divaricazione costerebbe 3,4 punti percentuali all’anno in media nei 12 mesi successivi.
In euro: su diecimila euro spostati dalla parte sbagliata sono trecentoquaranta euro.
Ogni anno, ogni volta che lo rifacciamo.
Peraltro studi più recenti hanno documentato questo atteggiamento alimenta un falso senso di sicurezza, perché “portare a casa profitti” e “non realizzare perdite” ci fa sentire smart, inducendoci a comportamenti che ci sembrano virtuosi, ma in realtà ci costano migliaia di euro lungo la strada… pensando che invece siamo noi quelli smart.
Ah-ah…
Ma veniamo al doppio dolore, quello per l’investitore italiano.
Il doppio dolore arriva dalla fiscalità.
Ad ogni vendita paghiamo il 26% dei profitti – e le tassi sui profitti degli ETF non sono compensabili con niente;
Invece se vendiamo in perdita incassiamo una minusvalenza che in quattro anni possiamo compensare se abbiamo ETC, ETN, azioni o obbligazioni.
Quindi la beffa è che per portare a casa il profitto lasciamo per strada un sacco di soldi.
E nel frattempo non incassiamo nessuna minusvalenza da spenderci.
Ora, un chiarimento, prima che qualcuno si confonda.
Tutto questo non c’entra con il ribilanciamento.
Anche ribilanciando vendiamo un po’ di quello che è salito e ovviamente non vendiamo quello che è sceso, ma lo facciamo nel rispetto di un piano e di regole quantitative scritte a monte.
Quando ribilanciamo guardiamo il peso dei vari asset in portafoglio, mai il prezzo a cui avevamo comprato.
È tutta lì la differenza.
Ed è lì anche la regola.
Vendere in guadagno non è necessariamente sbagliato, e tenere in perdita neppure.
L’errore è usare il prezzo d’acquisto come bussola per decidere il futuro.
Una domanda utile è: «Se oggi avessi questo capitale in contanti, sceglierei ancora questo investimento, in questa quantità?». Poi considero costi, tasse e obiettivi.
Per chi investe in ETF diversificati, il criterio è ancora più concreto: vendo perché devo ribilanciare, perché mi servono i soldi o perché è cambiato il mio piano?
Oppure soltanto perché vedere un bel numero verde mi fa venire voglia di incassarlo?
Il prezzo a cui abbiamo comprato non è un’informazione, è solo un ricordo.
Non deve guidare le nostre decisioni.
E soprattutto “aspetto che torni in pari” non è una risposta: è una speranza che ha più a che fare con le nostre emozioni che qualche razionale oggettivo.
Secondo errore, secondo prezzo, seconda regola.
E ci resta il terzo.
Quello che non richiede nemmeno un ordine di acquisto o di vendita.
Ma bastano gli occhi.
Errore #3: quando guardo
Il terzo errore lo facciamo quando guardiamo.
L’avversione alle perdite dimostrata da Kahneman e Tversky quarant’anni fa agisce anche qui: perdere cento euro ci fa male circa il doppio di quanto ci faccia piacere guadagnarne cento. Non è un difetto di carattere, è il modo in cui siamo costruiti.
Adesso mettiamo questa cosa accanto a un fatto.
Se guardiamo un portafoglio azionario ogni giorno, lo troviamo in rosso quasi una volta su due.
Se lo guardiamo una volta l’anno, una su quattro.
Se lo guardiamo ogni dieci anni, quasi mai.
È lo stesso portafoglio.
Ma chi lo guarda tutti i giorni prende una sberla un giorno sì e uno no, e siccome le sberle pesano il doppio delle carezze, dopo sei mesi ti viene un esaurimento anche se nel frattempo sta andando tutto bene.
Più sei esposto a stress, però, più tendi a voler ridurre il rischio.
Vendi un po’ di azioni,
Tiene più liquidità,
Questo mese il pac no perché il Petrolio, Trump, la Francia, bla bla bla meglio aspettare “in attesa che si calmi”.
E c’è un’aggravante: guardiamo un pezzo alla volta.
Apriamo l’app e l’occhio va dritto sulla riga rossa.
Il totale magari è su del sei per cento, ma noi vediamo quell’unico ETF a meno dodici e ci roviniamo la giornata.
E molto spesso, nell’ambito di un portafoglio diversificato, quella riga rossa è proprio il motivo per cui diversifichiamo: vogliamo avere asset non correlati.
Ci serve avere asset in rosso quando altre cose va bene, perché contiamo sul fatto che durante una crisi quelli andranno in verde proprio nel momento del bisogno.
Investire in asset diversi dalle azioni sperando che si comportino come le azioni è precisamente il controsenso della diversificazione.
Ma se guardi troppo spesso il portafoglio è l’occhio ti cade solo dove è rosso, il rischio più comune è vendere lo strumento che sta andando male proprio un secondo prima che riveli la sua reale utilità.
Richard Thaler, con gli stessi Kahneman e Tversky, l’ha dimostrato con un esperimento.
Stesso investimento per tutti: a un gruppo mostravano i risultati spesso, a un altro di rado.
Il risultato non lascia spazio a dubbi: chi riceve più informazioni prende meno rischi e guadagna meno.
Più informazioni, meno soldi.
E qui arriva il paese che l’ha vietato per legge.
Israele, 2010. I fondi pensione mandavano agli iscritti il rendimento dell’ultimo mese.
L’autorità di vigilanza decide che basta: da quel momento, vietato mostrare rendimenti su periodi più brevi di dodici mesi.
Attenzione: i fondi sono gli stessi, i mercati sono gli stessi, i dati mensili esistono ancora per chi li va a cercare.
Cambia solo quello che si vede aprendo la busta.
Un’economista della Federal Reserve, Maya Shaton, è andata a vedere cosa è successo dopo.
Le operazioni sono scese di oltre un terzo.
Le persone hanno smesso di spostare i soldi in base all’ultimo mese.
E hanno cominciato a tenere più azioni.
La stima è che questa sola differenza valga fra il dieci e il venti per cento di patrimonio in più alla data del pensionamento.
Sul nostro piano da duecentocinquanta euro al mese vuol dire fra trentacinquemila e settantamila euro.
Senza cambiare uno strumento.
Solo smettendo di guardare.
Out of sight, out mind.
Occhio non vede, cuore non duole è forse uno dei consigli finanziari più potenti che esista.
Quindi, la terza regola.
Guardiamo il portafoglio intero, il meno possibile, a date fisse.
E soprattutto evitiamo di guardare l’app di trading il giorno in cui qualche patatrac manda in rosso le borse e come riflesso pavloviano scattano i titoli di giornale che parlano di “centinaia di miliardi in fumo”.
La contromossa
Ora rimettiamo in fila i tre errori, perché a guardarli insieme si vede una cosa.
Quando compriamo, inseguiamo quello che è appena salito.
Quando vendiamo, subiamo il prezzo a cui avevamo comprato.
Quando guardiamo, ci spaventiamo per l’ultima riga rossa.
Sono tre errori diversi con un minimo comune denominatore: si tratta di decisioni prese sul momento, con l’ultima informazione arrivata.
E allora la cura è una sola: toglierci il momento.
Torniamo all’esempio dell’inizio.
Duecentocinquanta euro al mese incrementati del 3% l’anno, tutti i mesi, per trent’anni.
Quel piano, se parte da solo dal conto corrente, non insegue niente, perché compra sempre la stessa cosa.
Non si ricorda a quanto ha comprato il mese scorso.
È già la cura.
Diventa la malattia nel momento in cui ci mettiamo le mani.
E anche questo ha un prezzo misurato.
Morningstar ha diviso i fondi in base a come si muovono i soldi degli investitori: da quelli dove entrano ed escono con calma a quelli dove vanno e vengono a ondate.
Il gruppo delle ondate è il peggiore di tutti: uno virgola nove punti l’anno.
Sul nostro piano sono trentamila euro in più rispetto alla media.
Ed è la stessa Morningstar, nelle conclusioni, a indicare la cura: versamenti automatici, prelievi programmati, meno operazioni fatte d’impulso
Per questo le tre regole vanno scritte prima.
Un conto salato
Torniamo al conto da cui siamo partiti.
Sessantatremilacinquecento euro, quasi la metà di quello che versiamo in trent’anni.
Adesso sappiamo che quel conto non lo decide il mercato, non lo decide la BCE e non lo decide nemmeno l’ETF che abbiamo scelto.
Lo decidiamo noi, semplicemente assecondando le nostre emozioni invece che affidarci ad una regola meccanica che ignora i nostri bias.
La prossima volta che il mercato farà una delle sue – e state certi che di occasioni ce ne saranno parecchie – prima di aprire l’app rileggiamo il foglio.
E ricordiamoci che quel foglio l’avevamo scritto noi da lucidi e che chi lo sta leggendo saremo noi in preda al panico.
Mettiamola così: il foglio con le regole è il guidatore designato nelle serate in cui si va bere.
Il più noioso di tutti.
Ma quello che alla fine ci riporta a casa sani e salvi.
Bene amici miei, fine dell’episodio di oggi.
Spero che questo via sia piaciuto e vi anticipo che nel prossimo restiamo in zona e andiamo a vedere chi, su questi nostri tre errori, ci ha costruito sopra un’industria intera.
Come sempre vi ringrazio se mettete segui su YouTube Spotify e Apple Podcast per supportarci e permetterci di continuare a produrre contenuti che vi spiegano che per guadagnare di più bisogna comprare senza guardare, vendere senza ricordare e guardare senza toccare sempre nuovi.
Per questo episodio invece è davvero tutto e noi ci rivediamo tra pochi giorni con un nuovo appuntamento assieme, sempre qui, naturalmente, con The Bull, il tuo podcast di finanza personale.
Per smettere di preoccuparsi dei soldi non serve diventare ricchi, ma serve sapere quanto capitale ci vuole. In questo episodio costruiamo i tre gradini della libertà finanziaria, ognuno con il suo pr...
Nel 2022 azioni e obbligazioni sono scese insieme e nessuna delle due ha salvato dal crollo del mercato. Esiste però una strategia che ha guadagnato in quella crisi e in quella del 2008, e in questo e...
Il Financial Times ha pubblicato un grafico da cui sembrerebbe che le obbligazioni non servano più a niente e che il portafoglio più famoso e noioso del mondo (60/40) sia finito. Ma è davvero così? Gu...
"Ho quarant'anni e non ho mai investito un euro: è troppo tardi?". Smontiamo i tre dogmi su cui si regge questa convinzione, a partire dal grafico più famoso della finanza personale, e vediamo cosa sp...
Ad agosto sono arrivate due novità per la parte più importante di qualsiasi portafoglio: Vanguard ha portato in Europa il suo ETF azionario più ampio e meno costoso di sempre, e gli ETF attivi di Avan...

In questo episodio parliamo delle sei decisioni che spostano davvero la ricchezza: quanto versi, da quando, quanta parte in azioni, quanto paghi, quanto tieni fermo e quanto ti agiti e vediamo quanto ...
Quando capisci come funziona la finanza… ti viene voglia di raccontarla!
Non sono solito a mettere recensioni e specialmente non ascolto podcast, ma da quando ho iniziato questo, faccio fatica a staccarmi, e quasi non posso più fare a meno di ascoltare e arricchirmi culturalmente.
Andrea V., 22 Set 2025Ho acquistato e letto il suo libro e l' ho trovato. Esprime i concetti economici in modo semplice e chiaro. Sentirlo parlare conferma che è un professionista del settore.
Giulia N., 11 Ago 2025Ho seguito tutte le puntate! Grazie veramente
Amalia A., 17 Set 2025La mia ignoranza in materia mi ha sempre creato dei dubbi, ma grazie a un amico ho iniziato ad ascoltare il podcast. Per fortuna che ho 24 anni e un po' di tempo e soldi da dedicarmi a imparare le varie nozioni per me stesso. Grazie mille!
Luca G. 10 Ott 2025Veramente interessante, chiaro e conciso. Cambia la vita finanziaria di chiunque.. da ascoltare assolutamente anche per chi di finanza non vuole occuparsi mai
Francesca B., 6 Apr 2024Da quando l'ho scoperto in 15 gg mi sono ascoltato 150 puntate senza fermarmi, ho annullato gli altri podcast per portarmi alla pari ed ascoltare tutte le precedenti puntate, ben fatto, esattamente il livello di informazione che mi serviva
Gianluca G., 11 Set 2025Dovrebbero ascoltarlo buona parte degli italiani e io avrei dovuto scoprirlo con qualche anno in anticipo ma meglio tardi che mai
Matteo C., 3 Set 2025Podcast piacevole, scorre veloce ma in modo estremamente chiaro, spiega i concetti chiave per gestire le proprie finanze, fornendo la classica cassetta degli attrezzi. Complimenti, davvero ben fatto!
Massimiliano, 29 Mag 2024Podcast che dà sempre spunti interessanti che personalmente mi ha fatto appassionare alla finanza personale spingendomi ad approfondire in prima persona.
Lorenzo, 13 Mar 2025