Iscriviti alla Newsletter
per continuare a costruire le tue finanze, un passo alla volta. Capire cosa sta succedendo sui mercati non serve a prevedere il futuro, ma a prendere decisioni più consapevoli.
Per smettere di preoccuparsi dei soldi non serve diventare ricchi, ma serve sapere quanto capitale ci vuole. In questo episodio costruiamo i tre gradini della libertà finanziaria, ognuno con il suo prezzo in euro sulla famiglia media italiana, e vediamo quanti anni servono per salirli.

361. Quanti soldi servono per non preoccuparsi dei soldi?
00:00 Quanti soldi per non avere preoccupazioni
02:38 Quanto spendiamo davvero
06:54 Quanto possiamo prelevare
13:04 I tre livelli
15:12 Entrare nel top 20%
16:06 Come si sale
20:40 I tre conti da fare
L’assicurazione sulla vita economica, trasparente e digitale, con premi da 2,50 €/mese.
Gestione online accessibile in ogni momento, disdici quando vuoi zero vincoli e zero costi aggiuntivi.
Quanti soldi ci servono per smettere di preoccuparci dei soldi?
Non per diventare ricchi.
Non per la barca o la villa al mare.
Per smettere di preoccuparci.
Per non sentire più quella fitta allo stomaco quando si rompe la lavatrice, quando ci viene fissato un meeting alle cinque di venerdì pomeriggio, quando il Comune ti informa che cinque anni fa non hai pagato l’IMU per quel mese che è passato tra rogito e cambio di residenza e ora sei pregato di pagare 978 €.
Sì, breve storia triste.
Non è una domanda da poco.
Ho passato 15 anni a fare il cacciatore di teste e ho imparato due cose incontrando decine di migliaia di lavoratori:
La prima è che i SOLDI rappresentano la preoccupazione più grande e diffusa, che guida la maggior parte delle nostre decisioni importanti.
La seconda è che quasi tutti sono convinti che risolvere la fonte di preoccupazione più rilevante nelle nostre vite sia una questione di aumentare lo stipendio.
Aumentare il reddito è importantissimo – e qui ne parlo spesso.
Però è una condizione necessaria ma non sufficiente per uscire dalla ruota della vita in cui corriamo come criceti.
A giugno Raisin ha pubblicato un sondaggio su più di undicimila persone in undici Paesi, il Money Confidence Index.
Siamo tra i più bassi per il livello di fiducia generale sul nostro futuro finanziario.
E tra le varie metriche, solo il 16% si aspetta un aumento di stipendio nel prossimo anno.
Tradotto: se la tranquillità deve arrivare, non aspettarti che arriverà dalla busta paga.
Arriverà dal capitale.
Ma allora la domanda diventa: quanto capitale?
Oggi vi do tre numeri.
Tre livelli.
Tre gradini.
Ciascuno con il suo prezzo in euro, calcolato sulla famiglia media italiana.
E vi anticipo il più sorprendente.
Il secondo gradino, quello che ci toglie la paura di perdere il lavoro, per una famiglia italiana media costa quasi esattamente quanto serve per entrare nel 20% delle famiglie più ricche del Paese.
Sembra un traguardo irrealistico ma, vedrete, è più fattibile di quel che può sembrare.
Per capire come, faremo tre passaggi.
Prima vediamo quanto spendiamo davvero, perché nel dato ISTAT che tutti citano c’è un affitto che nessuno paga.
Poi vediamo quanto possiamo prelevare ogni mese da un portafoglio senza finirlo, con lo studio più aggiornato di Morningstar sull’argomento.
Alla fine costruiamo la scala, vediamo quanti anni servono per salirla e perché l’ultimo gradino è di gran lunga il più corto.
Nei prossimi 20 minuti vi svelo tutto questo.
Bentornati a The Bull, il tuo podcast di finanza personale.
In questo canale parliamo di soldi, investimenti e pure di emozioni per aiutare chiunque a gestire al meglio le proprie finanze, grandi o piccole che siano, e a costruirsi la vita che desidera.
Se tutto questo vi piace, vi chiedo il piccolo favore di mettere segui al canale su YouTube, Spotify o Apple Podcast: è un gesto a costo zero per voi, significa letteralmente tutto per me.
Quanto spendiamo davvero
Nel 2025 la famiglia italiana media ha speso circa 2.800 euro al mese.
Ogni volta che ho usato questo numero, però, ho commesso un parziale errore contabile – e per fortuna un errore che porta a sovrastimare i nostri bisogni futuri, non a sottostimarli.
Il report ISTAT dice che mediamente ogni famiglia spende circa 1.000 € al mese alla voce “abitazione”.
Ma all’interno ci sono circa 600 € di “affitti figurativi”.
Cosa sono?
È l’affitto che chi vive in una casa di proprietà pagherebbe… a se stesso.
Ne avevamo parlato in questo video un paio di settimane fa.
Non è una finzione contabile, è un reddito vero, che però non si presenta come un bonifico in ingresso che ci arriva sul conto ma come un bonifico in uscita che non dobbiamo fare.
È il rendimento che non incassiamo … ma abitiamo!
Ed è proprio per questo che dal nostro conto va tolto: quel bisogno lo copre già la casa, e il nostro capitale finanziario non deve pagarlo.
E se la casa non è nostra, o non ancora del tutto?
Se siamo in affitto, quel bisogno non lo copre nessuno: l’affitto va nel primo secchio e si moltiplica come tutto il resto. L’affitto medio in Italia è di 423 euro al mese, e da solo vale circa 130.000 euro di capitale in più.
Se invece abbiamo un mutuo, la rata non va moltiplicata, perché prima o poi finisce: al patrimonio che ci serve aggiungiamo il debito residuo, cioè quello che ci servirebbe per chiuderlo.
Togliendolo, la spesa media nazionale per consumi passa da circa 2.800 a circa 2.200 euro mensili per famiglia.
Attenzione: questa media mescola proprietari e inquilini.
Non è il budget specifico di una famiglia con casa già pagata.
Per rendere concreto il ragionamento dell’episodio, nel nostro esempio ipotizziamo una famiglia con casa di proprietà, mutuo già estinto e 2.200 euro mensili di spese effettive, compresi gli accantonamenti per manutenzioni e imprevisti.
Poi facciamo tutti i conti in termini reali così non abbiamo l’inflazione tra le palle.
Se invece uno avrà ancora il mutuo da pagare, aggiunga il debito residuo al patrimonio necessario che calcoliamo oggi.
Adesso facciamo una cosa che l’ISTAT non fa e che è la chiave di tutto l’episodio.
Dividiamo quei 2.200 euro in due secchi.
Il primo secchio sono i bisogni. Cioè tutto ciò che pagheremmo anche nel peggior anno della nostra vita. Mangiare, le bollette, le spese di casa, l’auto per andare a lavorare, la salute.
Se guardiamo le voci ISTAT e aggiungiamo un pezzo di telefono, assicurazioni e istruzione e i bisogni arrivano intorno ai 1.500 euro.
Il secondo secchio sono i desideri: quello che potremmo tagliare per un paio d’anni senza cambiare casa, città o affetti. Ristoranti, vacanze, tempo libero, il quarto abbonamento a un canale di streaming che manco ci ricordavamo – e così via.
Anche qui, usando l’ISTAT come riferimento, ciò che stiamo chiamando “desideri” sono i restanti 700 €.
Attenzione: questa è una stima generale.
La divisione di una specifica famiglia sarà diversa.
Qui è importante il metodo, non tanto il risultato.
Perché dividere?
Perché un euro di bisogni e un euro di desideri non costano la stessa quantità di capitale.
Ma su questo fondamentale ragionamento di questo episodio ci torno tra poco.
Prima di procedere, però, dicevamo che tra le spese irrinunciabili ci sono le assicurazioni.
E senza dubbio, una che può risparmiarci gravi problemi finanziari in situazioni sfortunate è un’assicurazione sulla vita.
Ed è per questo che i miei amici di Turtleneck, l’assicurazione sulla vita di Squarelife, non vedevano l’ora di sponsorizzare questo episodio, visto che io per primo ho assicurato la mia vita con loro.
Con Turtleneck bastano pochi minuti per compilare il questionario online e attivare un’assicurazione che copre fino a 400.000 € in caso di pre-morienza.
Che poi, pre-morienza mi ha sempre fatto ridere.
Non è che esiste la post-morienza, che uno muore più tardi del previsto.
Quando uno muore, generalmente è prima di quando avrebbe voluto.
Anyway, ogni anno il premio viene ricalcolato e prima che la polizza venga rinnovata viene chiesta conferma al cliente.
Ma soprattutto ogni anno Turtleneck vi restituisce i soldi che non ha dovuto usare per pagare i risarcimenti nel caso sia morta meno gente rispetto alle stime attuariali.
Perché ridanno i soldi mi chiedete?
Ovviamente per lasciarvi più risparmio da investire e andare in pensione anticipata prima possibile.
O semplicemente perché ritengono sia più giusto così.
In descrizione trovate un link per conoscere Turtleneck e valutare se è una soluzione che può fare al caso vostro e naturalmente assicuratevi di averne compreso il funzionamento prima di sottoscriverla e contattate direttamente Turtleneck per avere tutte le informazioni di cui avete bisogno prima di decidere.
Ora, passiamo alla seconda metà del conto: quanto possiamo prelevare ogni anno da un portafoglio senza rischiare di finirlo?
Ogni dicembre il team di Morningstar di cui fa parte la mia amica Christine Benz, pubblica uno studio che si chiama The State of Retirement Income.
L’ultima edizione, dicembre 2025, dice questo: con un portafoglio fra il 40 e il 50% di azioni possiamo prelevare il 3,9% il primo anno e poi adeguare quella cifra all’inflazione ogni anno, con il 90% di probabilità di avere ancora dei soldi dopo trent’anni.
Un milione di euro, 39.000 euro il primo anno, poi un po’ di più ogni anno per stare dietro ai prezzi.
Come sa chi segue questo canale, il famoso 4% come tasso annuo di prelievo sicuro – che implica avere un capitale uguale a 25 volte la spesa annuale o 300 volte quella mensile – viene da uno studio del 1994 del mitologico consulente americano, William Bengen.
Morningstar ricalcola questo tasso di prelievo sicuro ogni anno partendo dalle sue previsioni sui rendimenti futuri, e infatti il numero si muove.
Era il 3,3% nel 2021, con i tassi a zero e i bond che non rendevano niente.
È salito al 4% nel 2023.
Oggi è il 3,9%, tenendo conto delle elevate valutazioni del mercato americano e delle stime di lungo termine che fa Morningstar.
Ora, capito questo, a noi in realtà interessa fare il conto al contrario.
Per ogni euro di spesa mensile che mi aspetto servono circa 300 euro di capitale (o 308, se usiamo il 3,9%).
Però c’è un problema.
Questo metodo, il prelievo fisso adeguato all’inflazione, è anche il meno efficiente che esista.
Lo diceva già nel 2012 David Blanchett, per anni Head of Retirement Research in Morningstar.
Nel paper “Strategie di prelievo ottimale per il portafoglio pensionistico” vengono messi in gara cinque metodi di prelievo.
Il metodo del 4% arriva quasi sempre ultimo nelle simulazioni, nel senso che spesso porta a spendere meno di quel che potremmo.
Ci fa spendere mediamente circa il 58% di quello che avremmo potuto spendere, contro il 76% del metodo migliore.
In pratica: se sapessimo in anticipo quanto vivremo e come andranno i mercati, potremmo spendere 100.
Con il prelievo fisso ne spendiamo meno di 60. Con il metodo migliore, tre quarti.
Il motivo è la rigidità.
È un metodo costruito per il caso peggiore, per la sequenza sfortunata che ci distrugge il portafoglio nei primi anni. E siccome il caso peggiore capita di rado, nella maggior parte delle vite si muore ricchi. Nelle simulazioni di Morningstar, dopo trent’anni di prelievi, il portafoglio mediano vale 1,42 milioni: più del milione di partenza, circa 690.000 di oggi: quasi il 70% del capitale iniziale ancora intatto dopo trent’anni di prelievi.
Michael Kitces è forse quello che più si è speso per far vedere come questo metodo porti a pochi scenari disastrosi e moltissimi scenari in cui si muore molto più ricchi che a inizio pensione.
Una vita a tirare la cinghia per lasciare agli eredi più di quello che avevamo all’inizio, che magari nemmeno si facevano lo sbattimento di venire a pranzo la domenica.
Il rapporto confronta diversi metodi alternativi, oggi ne vediamo velocemente un paio per farci un’idea.
Il primo sono i guardrail: si parte più alti, prelevando magari anche il 5% del capitale, ma si mettono dei paletti. Se in un anno brutto il prelievo arriva a superare il 6% di quello che il portafoglio vale, tagliamo la spesa del 10%. Se in un anno buono scende sotto il 4%, la alziamo del 10%.
Il secondo è ancora più semplice: la percentuale fissa.
Ogni anno preleviamo una percentuale fissa, anche 5-6%, di quello che il portafoglio vale in quel momento, ma con un pavimento: non si scende mai sotto il 90% della cifra iniziale.
Questo metodo ha una proprietà quasi magica: senza il pavimento, con la percentuale fissa sarebbe matematicamente impossibile finire i soldi, una percentuale di qualcosa è sempre qualcosa.
Il rischio però non sparisce, cambia forma.
Non è più il rischio di restare a zero a ottant’anni: è il rischio di vivere con un reddito troppo basso quando i mercati vanno male.
C’è un prezzo da pagare però.
Più alto è il prelievo iniziale, più il reddito balla.
Un paio d’anni fa, sempre sul sito di Michael Kitces, è stata ripresa una simulazione di Wade Pfau sui guardrail, con un prelievo iniziale del 4,8%. Anche nello scenario medio, dopo dieci anni il prelievo viene tagliato di un quinto e dopo venti di un terzo. E se i mercati vanno male, in uno scenario su dieci, i tagli arrivano a quasi la metà dopo dieci anni e a due terzi dopo trenta.
Chi contava di vivere magari con 40.000 euro l’anno si ritroverebbe a lungo a vivere con 20.000.
Proviamo allora ad immaginare di tagliare della metà la spesa per mangiare, muoverci e avere l’elettricità.
Non si può.
Ma tagliare della metà ristoranti e vacanze per due anni?
Si può. Scoccia, ma si può.
Ed ecco il punto dell’episodio.
La domanda non è quale metodo sia il migliore.
È quale parte della nostra spesa può permettersi di ballare.
I bisogni li paghiamo con il prelievo fisso, al 4%: 300 euro di capitale per ogni euro di spesa mensile.
I desideri li paghiamo con il prelievo flessibile, anche al 6%: circa 200 euro per ogni euro.
In pratica stiamo dicendo:
Sulle spese irrinunciabili applicherò il metodo del 4%, sapendo che c’è una buona probabilità di spendere molto meno di quel che potrei;
Sulle spese flessibili, invece, uso un tasso di prelievo più alto, che richiede quindi meno capitale:
Se il mercato è benigno tutto bene;
Se gira male, mi basta tagliare queste spese non vitali.
Nel suo ultimo aggiornamento del 2025 Morningstar suggerisce rispettivamente 3,9% per il prelievo fisso e 5,7% per il prelievo flessibile, ma qui teniamo 4 e 6% per semplicità.
Oggi mi interessa soprattutto mostrare il ragionamento.
Quali numeri effettivi scegliere, poi, è una cosa che lascio decidere al singolo caso.
Per esempio un recap di tutti i metodi alternativi alla regola del 4% si trova in questo breve articolo di Morningstar con tutte le combinazioni, il modello a guardrail, modelli probabilistici e così via.
I tre livelli
Abbiamo tutto quello che ci serve.
Costruiamo la scala della nostra libertà finanziaria.
Livello uno: smettere di preoccuparci degli imprevisti.
È il momento in cui una spesa improvvisa, che sia la lavatrice che si rompe, il dentista o la macchina dal meccanico, ecco cose del genere smettono di essere un problema che va oltre la seccatura.
Qui non servono investimenti, serve liquidità: sei mesi di spesa. Per la nostra famiglia da 2.200 euro fanno 13.200 euro.
E come sa bene chi segue questo canale, vanno tenuti in strumenti “cash-like”, tra cui:
Conti deposito svincolabili
Titoli di Stato in Euro a scadenza inferiore all’anno oppure
ETF monetari.
In generale, qui l’obiettivo è maturare un interesse vicino ai tassi di interesse della BCE, per compensare buona parte degli effetti dell’inflazione.
Livello due: smettere di preoccuparci del lavoro.
Il livello che ci dà proprio un altro piano di libertà: quello in cui si può dire no.
Qui il portafoglio copre tutti i bisogni.
Non vuol dire smettere di lavorare: vuol dire poter scegliere.
Rifiutarsi di fare compromessi lavorativi che pregiudicano la qualità della vita;
Avere una rete di sicurezza per prenderci il rischio di una svolta professionale;
O anche semplicemente lavorare meno per passare più tempo con i figli.
Un esempio: se il portafoglio paga i 1.500 euro di bisogni, possiamo accettare un lavoro che ci piace di più e paga ciò con cui andremo a coprire i desideri.
Per questo livello di libertà bastano 450.000 €.
Livello tre: smettere di preoccuparci dei soldi, punto.
Il portafoglio copre bisogni e desideri e lavoriamo solo perché ci va.
Il prezzo: ai 450.000 euro dei bisogni aggiungiamo 700 euro di desideri per 200, cioè circa 140.000 euro.
Totale: 590.000 euro.
Notate una cosa.
Se pagassimo anche i desideri con il prelievo rigido, il livello tre costerebbe 660.000 euro.
Separare i due secchi ci fa risparmiare 70.000 euro di capitale, solo perché lasciamo ballare quello che può ballare e mettiamo in ghiaccio la parte da cui non possiamo prescindere.
Entrare nel top 20%
E adesso veniamo ad una cosa che mi ha colpito quando ho fatto i conti per questo episodio.
Banca d’Italia pubblica i conti distributivi della ricchezza delle famiglie, cioè quanto possiede ogni famiglia italiana, casa compresa e debiti esclusi.
Gli ultimi dati, del primo trimestre 2026, dicono che la famiglia mediana ha una ricchezza netta di 178.000 euro.
Per entrare nel 20% più ricco ne servono 463.000.
Per entrare nel 10% più ricco, 766.500.
Capito? 463.000.
Il livello due della famiglia media, solo in portafoglio finanziario e senza contare la casa, vale quasi quanto l’intero patrimonio che serve per entrare nel 20% delle famiglie più ricche d’Italia.
Questo ci dice due cose.
La prima è scomoda: in Italia la tranquillità finanziaria è una cosa da minoranza.
La seconda è la buona notizia: non serve essere milionari.
Come si sale
Ora, tutto bello.
Ma quanto ci vuole a salire la scala?
Facciamo il conto. Partiamo da zero e versiamo una cifra ogni mese. Quella cifra però non resta ferma: la alziamo dell’1% reale ogni anno, perché con gli anni auspichiamo che il reddito cresca più dell’inflazione e possiamo mettere via di più. Per il portafoglio ipotizziamo un rendimento reale, cioè al netto dell’inflazione, fra il 3 e il 4% l’anno.
È una forchetta moderatamente ottimista per un portafoglio bilanciato con una buona dose di azioni, coerente con le stime che abbiamo fatto nell’episodio 339 e con quelle di Morningstar.
Per Morningstar un portafoglio con 60/70% in azioni globali e il resto in bond e cash ha un rendimento composto atteso vicino al 7%, cioè un 4-4,5% reale. Ma sono stime in dollari, su asset americani e senza costi: da europei, noi prendiamo prudentemente il 3-4.
Con 1.000 euro al mese, il livello uno arriva in poco più di un anno. Il livello due fra i ventidue e i ventiquattro anni. Il livello tre fra i ventisei e i ventotto.
Con 500 euro al mese, il livello uno arriva in due anni. Il livello due fra i trentatré e i trentasette anni. Il livello tre fra i trentasette e i quarantadue.
Con 200 euro al mese, il livello uno arriva in circa cinque anni. Il livello due in più di cinquant’anni.
Certo, con 200 euro al mese, il livello due non è un obiettivo, è una speranza. Ma il livello uno sì, ed è il gradino che cambia di più la qualità delle nostre giornate. Chi oggi mette via 200 euro ha un obiettivo chiaro per i prossimi cinque anni: la lavatrice. Per il resto, il suo obiettivo principale non sarà ottimizzare il risparmio, ma massimizzare il reddito.
E chi non parte da zero? Con 50.000 euro già investiti e 1.000 euro al mese, il livello due arriva in 19-21 anni.
Con 100.000, in 15-17.
Adesso invece guardiamo l’ultimo passaggio.
Con 1.000 euro al mese, dal livello due al livello tre servono circa quattro anni.
Il secondo gradino chiede più di vent’anni, l’ultimo quattro.
Perché succede questo?
Per due ragioni:
La prima: i desideri li finanziamo al 6% invece che al 4%, e questo da solo ci fa risparmiare più di un anno.
La seconda, la più grande: quando il portafoglio è grande, lavora quasi quanto noi. A 460.000 euro, un rendimento reale del 4% vale più di 18.000 euro l’anno, più dei 15.000 che a quel punto stiamo versando.
È il punto di scambio di cui abbiamo parlato nell’episodio 354: da lì in poi la ricchezza la fa sempre di più il capitale, e sempre di meno il risparmio.
E se vent’anni sembrano troppi, ricordiamoci le leve che avevamo visto in quell’episodio.
Alzare il versamento conta, ma conta anche quando lo alziamo: ogni aumento di stipendio che va nel portafoglio invece che nello stile di vita accorcia la scala più di quanto possa fare la scelta dell’ETF.
Anche qualche anno di lavoro in più vale moltissimo.
E soprattutto l’obiettivo si può ridefinire: spostare poche centinaia di euro al mese da bisogno a desiderio, magari con una casa più piccola o un’auto sola invece di due, abbassa il livello due di decine di migliaia di euro.
E qui mi permetto una piccola parentesi.
Fare questi conti è il primo passo. Il secondo è costruire un portafoglio che la scala la sale davvero, e soprattutto tenerlo in piedi per vent’anni, anche quando i mercati crollano e la tentazione di mollare tutto è fortissima.
È tutto ciò di cui parlo da tre anni in The Bull, ma per chi volesse il percorso accelerato c’è The Bull Academy: come si costruisce un portafoglio, come lo si mantiene e come si evitano gli errori che costano anni di scala.
Prima di chiudere, lasciatemi fare due precisazioni prima che mi cazziate nei commenti.
La prima: tutti i calcoli sono al lordo delle tasse. In Italia sui prelievi paghiamo il 26% sulla parte di plusvalenza e questo aggiunge circa il 15% al capitale necessario nel caso il patrimonio finanziario sia composto circa per metà di capitale e metà di profitti. Ho fatto i conti lordi perché tanto stiamo facendo la media delle medie delle medie. Ciascuno poi nel proprio caso specifico si calcoli il proprio target e ci aggiunga la percentuale più idonea per tenere conto delle tasse in base a quanto profitto ha accumulato – posto che 15% resta una buona approssimazione.
La seconda: il discorso vale per trent’anni di prelievi. Se vogliamo smettere di dipendere dallo stipendio a cinquant’anni e davanti ne abbiamo ancora almeno quaranta, il tasso di prelievo deve inevitabilmente scendere, al 3,2-3,3% secondo Morningstar, oppure bisogna mettere in conto un maggior rischio di sequenza dei rendimenti e una maggiore probabilità di finire i soldi prima di morire.
Dall’altra parte, ricordiamo anche che ad un certo punto arriverà la pensione, che coprirà una parte dei bisogni e alleggerirà tutto il conto.
I tre conti da fare
Ricapitoliamo con tre conti da fare stasera.
Primo: la nostra spesa mensile vera. Quella che esce dal conto corrente, senza affitti figurativi, con le spese annuali divise per dodici: assicurazione, vacanze, regali di Natale.
Secondo: quanta di quella spesa è bisogno e quanta è desiderio. Con la regola del peggior anno: cosa pagheremmo comunque, e cosa potremmo tagliare per due anni senza cambiare vita.
Terzo: i tre livelli.
Livello uno: sei mesi di spesa in liquidità.
Livello due: bisogni per 300.
Livello tre: aggiungiamo i desideri per 200.
E poi un 15% in più per le tasse.
E un consiglio: rifacciamoli ogni tanto. I bisogni hanno la tendenza a crescere di nascosto, e quello che cinque anni fa era un desiderio oggi ci sembra indispensabile. Ogni euro al mese che scivola da desiderio a bisogno ci costa quasi 100 euro di capitale in più.
Probabilmente scopriremo di essere più vicini al primo gradino di quanto pensavamo, e più lontani dal terzo.
Va bene così, sarà uno stimolo a massimizzare reddito e risparmio investibile.
Le moltiplicazioni di oggi ci danno un punto di partenza, non vanno ovviamente prese come regole scritte nella pietra.
Ma c’è una cosa che possiamo misurare subito: quanta scelta ci compra il capitale che abbiamo già o che puntiamo ad accumulare.
Se possiamo affrontare serenamente una spesa imprevista, abbiamo guadagnato qualcosa.
Se possiamo prenderci più rischi per cambiare lavoro, abbiamo guadagnato ancora di più.
E se vogliamo arrivare al livello successivo, beh sappiamo quali leve usare: reddito, risparmio e spese che siamo disposti a cambiare.
La lavatrice continuerà a rompersi.
Il venerdì pomeriggio continueranno a fissarvi riunioni del cazzo.
L’obiettivo è avere sempre più margine per decidere come reagire.
Bene amici miei, fine dell’episodio di oggi.
Se volete ricevere ogni domenica le cose più interessanti che ho letto in settimana, iscrivetevi alla newsletter di The Bull su thebull.it/newsletter o dal link in descrizione.
Continuate a seguirci su YouTube, Spotify o Apple Podcast per supportarci e permetterci di continuare a produrre contenuti che vi spiegano che le spese sono per i pessimisti mentre i desideri per gli ottimisti sempre nuovi.
Per questo episodio invece è davvero tutto e noi ci rivediamo tra pochi giorni, sempre qui, naturalmente, con The Bull, il tuo podcast di finanza personale
Nel 2022 azioni e obbligazioni sono scese insieme e nessuna delle due ha salvato dal crollo del mercato. Esiste però una strategia che ha guadagnato in quella crisi e in quella del 2008, e in questo e...
"Ho quarant'anni e non ho mai investito un euro: è troppo tardi?". Smontiamo i tre dogmi su cui si regge questa convinzione, a partire dal grafico più famoso della finanza personale, e vediamo cosa sp...
Primo episodio della The Bull Summer School. Quattro passi per chi ha dei risparmi e non sa da dove partire: costruire il fondo di emergenza, scegliere il mix di ETF in base a tolleranza al rischio e...
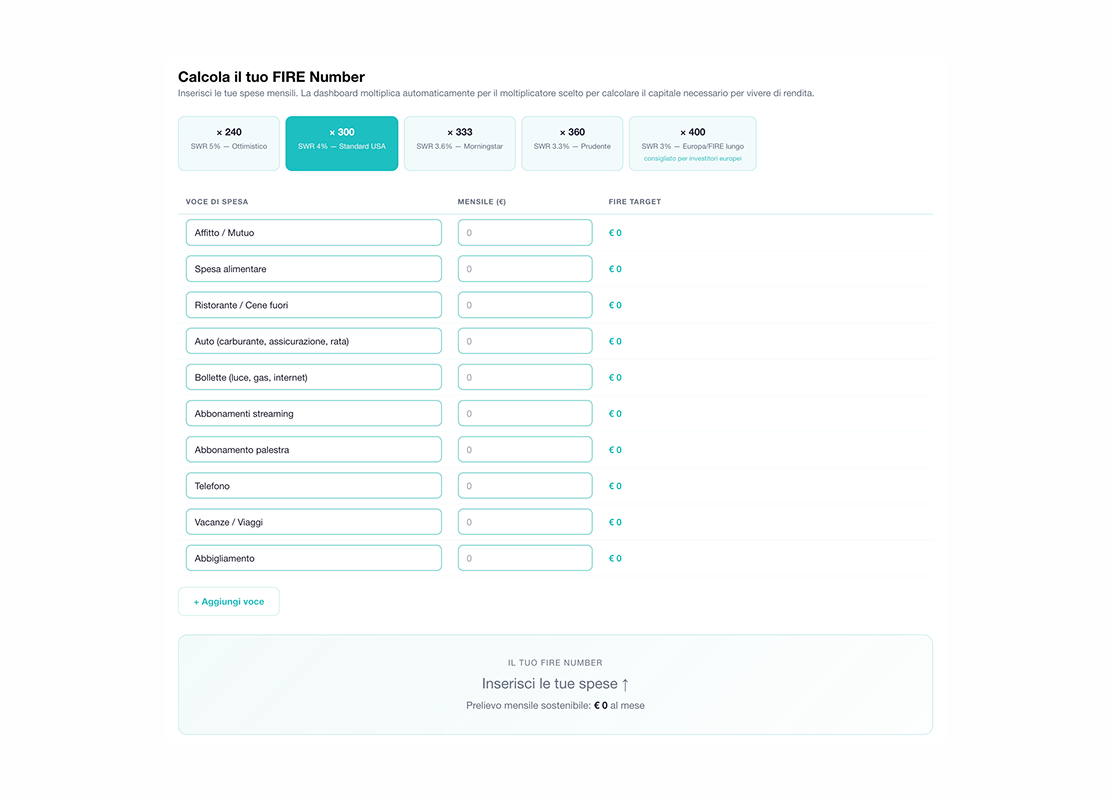
Quanto ti serve per vivere di rendita? La risposta breve è: prendi quello che spendi ogni mese e moltiplicalo per 300. Ma quella formula è americana, e un investitore italiano deve fare i conti anche ...
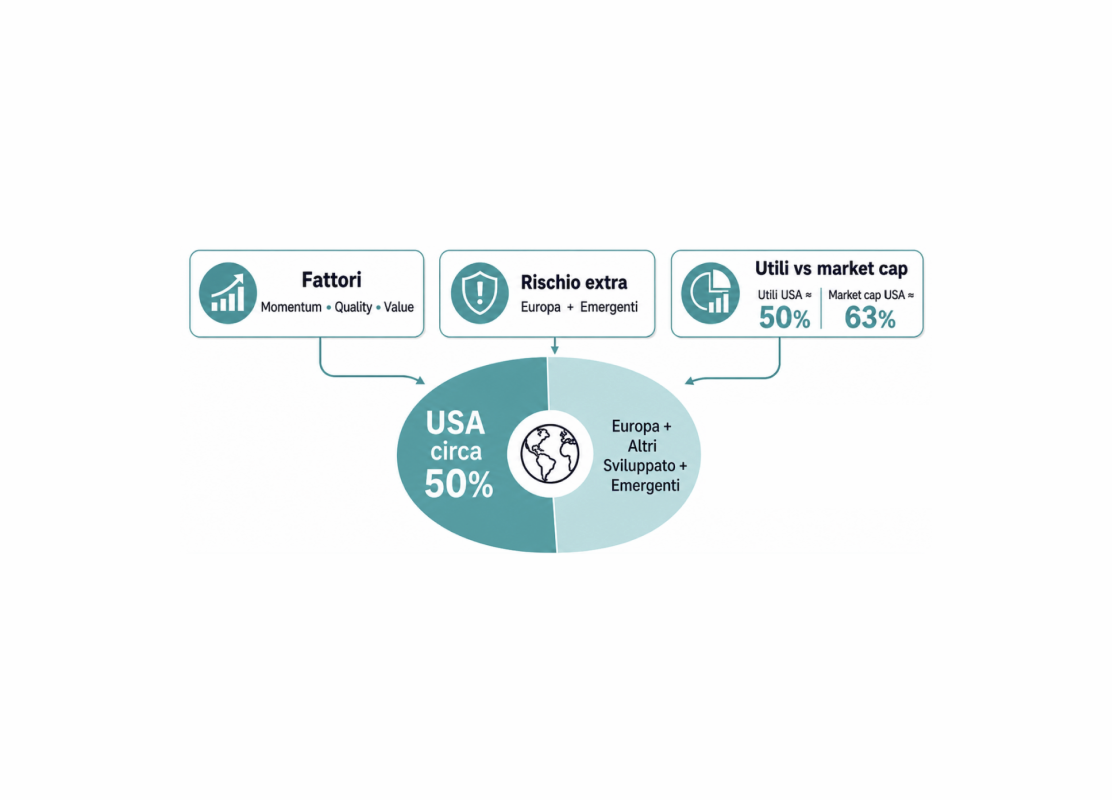
Il 60% degli italiani pensa che oggi non sia un buon momento per investire. Ma il punto è che non è mai un buon momento, e aspettare il momento perfetto è uno dei motivi per cui le famiglie italiane h...
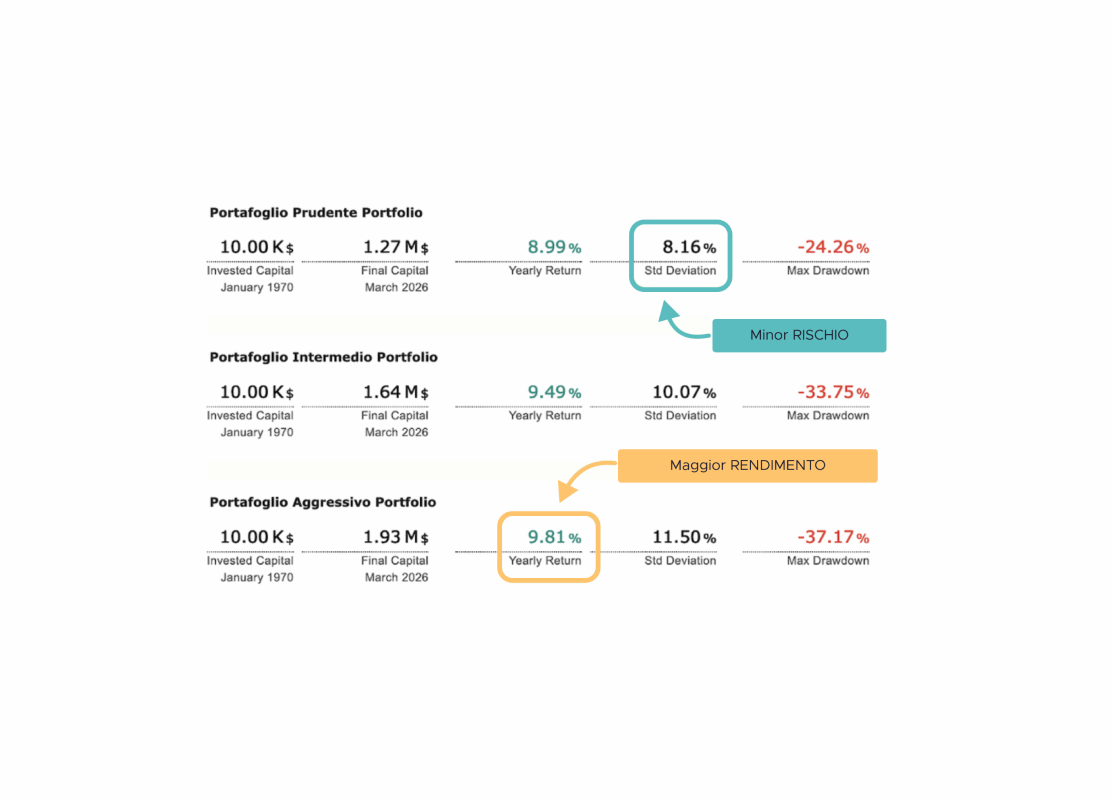
Il 60% degli italiani pensa che oggi non sia un buon momento per investire. Ma il punto è che non è mai un buon momento, e aspettare il momento perfetto è uno dei motivi per cui le famiglie italiane h...
Quando capisci come funziona la finanza… ti viene voglia di raccontarla!
La mia ignoranza in materia mi ha sempre creato dei dubbi, ma grazie a un amico ho iniziato ad ascoltare il podcast. Per fortuna che ho 24 anni e un po' di tempo e soldi da dedicarmi a imparare le varie nozioni per me stesso. Grazie mille!
Luca G. 10 Ott 2025Da quando l'ho scoperto in 15 gg mi sono ascoltato 150 puntate senza fermarmi, ho annullato gli altri podcast per portarmi alla pari ed ascoltare tutte le precedenti puntate, ben fatto, esattamente il livello di informazione che mi serviva
Gianluca G., 11 Set 2025Ho acquistato e letto il suo libro e l' ho trovato. Esprime i concetti economici in modo semplice e chiaro. Sentirlo parlare conferma che è un professionista del settore.
Giulia N., 11 Ago 2025Ho seguito tutte le puntate! Grazie veramente
Amalia A., 17 Set 2025Non sono solito a mettere recensioni e specialmente non ascolto podcast, ma da quando ho iniziato questo, faccio fatica a staccarmi, e quasi non posso più fare a meno di ascoltare e arricchirmi culturalmente.
Andrea V., 22 Set 2025Podcast che dà sempre spunti interessanti che personalmente mi ha fatto appassionare alla finanza personale spingendomi ad approfondire in prima persona.
Lorenzo, 13 Mar 2025Riccardo mi ha letteralmente cambiato la vita e fatto scoprire che amo la finanza, ho ascoltato il podcast già due volte e non mi stufo mai di ascoltarlo, parla in modo semplice e chiaro
Massimo D., 23 Set 2025Veramente interessante, chiaro e conciso. Cambia la vita finanziaria di chiunque.. da ascoltare assolutamente anche per chi di finanza non vuole occuparsi mai
Francesca B., 6 Apr 2024Dovrebbero ascoltarlo buona parte degli italiani e io avrei dovuto scoprirlo con qualche anno in anticipo ma meglio tardi che mai
Matteo C., 3 Set 2025